- 📈 El lujo es el único segmento que sube · +5,2 % de ingresos por habitación previstos en 2026 en el lujo, +0,7 % en la gama media, −0,6 % en la económica (CBRE).
- 🧖 El bienestar ya no es un servicio, es la arquitectura de la estancia · 1,1 billones de dólares hoy, 2,1 billones previstos en 2030. Solo el turismo del sueño pasará de 93 a 149 mil millones.
- 🏠 El hotel vende ahora paredes · 910 programas de residencias de marca a finales de 2025, frente a los 764 de un año antes, y más de 1.500 previstos en 2030 (Savills).
- 🏷️ Se convierte más de lo que se construye · reposicionar un hotel existente bajo una gran enseña es más rápido que construir y cuesta menos.
- 🤖 La IA ha ganado el trastienda y ha perdido el mostrador · el 98 % de los hoteleros la utiliza, pero el 59 % considera que la acogida debe seguir siendo humana.
- 🧹 El obstáculo ya no es la demanda, es el personal · el 71 % de los hoteles tiene puestos que no consigue cubrir, sobre todo en pisos y recepción.
Una tendencia en la hotelería no se decreta en enero: se comprueba en las aperturas, en las adquisiciones y en las cifras del año. He aquí dónde se encuentra realmente la hotelería de lujo a finales de 2026, lo que ha cambiado desde hace un año y lo que no ha ocurrido a pesar de los anuncios.
En una frase: a finales de 2026, la hotelería de lujo es el único segmento hotelero cuyos precios suben, el cuidado se ha convertido en el motivo de la estancia en lugar de un mero complemento, los grupos venden ahora paredes tanto como noches, convierten más de lo que construyen, la inteligencia artificial trabaja en ella sin que el cliente la vea, el mapa estival remonta hacia el norte debido al calor, y el obstáculo ya no es encontrar clientes, sino personal.
Once movimientos estructuran el momento. El primero manda sobre todos los demás.
- 📊 El RevPAR · los ingresos por habitación disponible. Todo lo que las habitaciones han aportado, dividido entre el número total de habitaciones, incluidas las que se han quedado vacías. Una sola cifra que indica tanto si el hotel se llena como si vende caro. Es el indicador que sigue todo el sector.
- 🏷️ Una conversión · un hotel ya existente que conserva sus paredes y su personal, y cambia de enseña para unirse a un gran grupo. Lo contrario de una construcción nueva.
- 🏠 Las residencias de marca · apartamentos vendidos a particulares dentro de un complejo hotelero, firmados y gestionados por el hotelero. Se compra un alojamiento y el servicio de un gran hotel.
- 🏗️ El pipeline · las habitaciones anunciadas pero aún no abiertas. La cartera de pedidos de un grupo y el mejor indicio de lo que cree del mercado.
Cuatro cifras para situar finales de 2026
El lujo es el único segmento que sube
Es el punto de partida, y no tiene nada de evidente en un año de incertidumbre. CBRE prevé para 2026 un incremento del 5,2 % en los ingresos por habitación en el lujo, frente al 0,7 % en la gama media y un retroceso del 0,6 % en la económica. En un extremo del mercado los precios suben, en el otro bajan, y la brecha se acerca a los seis puntos.
Esta divergencia manda sobre todo lo demás. Cuando un solo segmento mantiene sus precios, el capital se desplaza hacia él, las enseñas se reposicionan allí y los propietarios invierten, porque es el único lugar donde se recupera el gasto. En el Reino Unido, hoteles por valor de 2.100 millones de libras cambiaron de manos en el primer semestre, de los cuales 1.400 millones correspondieron a Londres. En España, 2.460 millones de euros. Blackstone prepara la salida a bolsa de 61 resorts mediterráneos valorados en hasta 7.000 millones.
Por qué esta diferencia decide todo lo demás
Una puntualización, no obstante, para quien lea esto como una bonanza mundial: el rendimiento es muy desigual según las regiones. Oriente Medio se ha convertido, en el espacio de un trimestre, en el peor mercado hotelero del planeta en evolución de ingresos. El lujo sube, pero no en todas partes ni al mismo tiempo.
El cuidado se ha convertido en el motivo de la estancia
Es la transformación más profunda, y ha cambiado de naturaleza. El spa de un hotel era un equipamiento, al igual que una piscina. Se ha convertido en el motivo por el cual se reserva. El turismo de bienestar movía 1.100 millones de dólares; se esperan 2,1 billones en 2030.
Del spa de ocio al protocolo médico
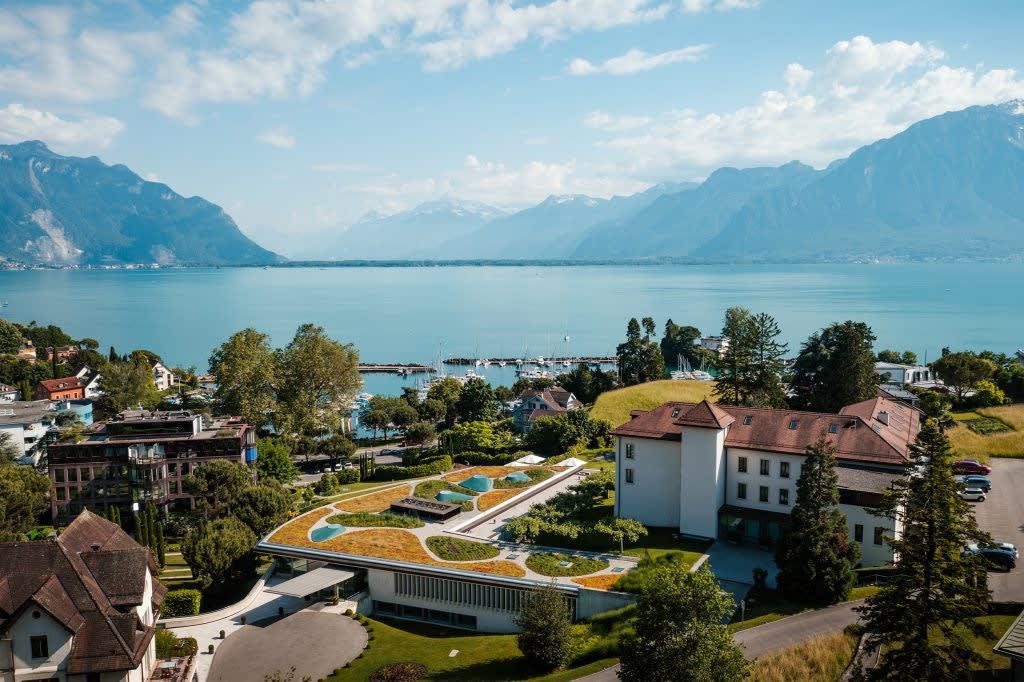
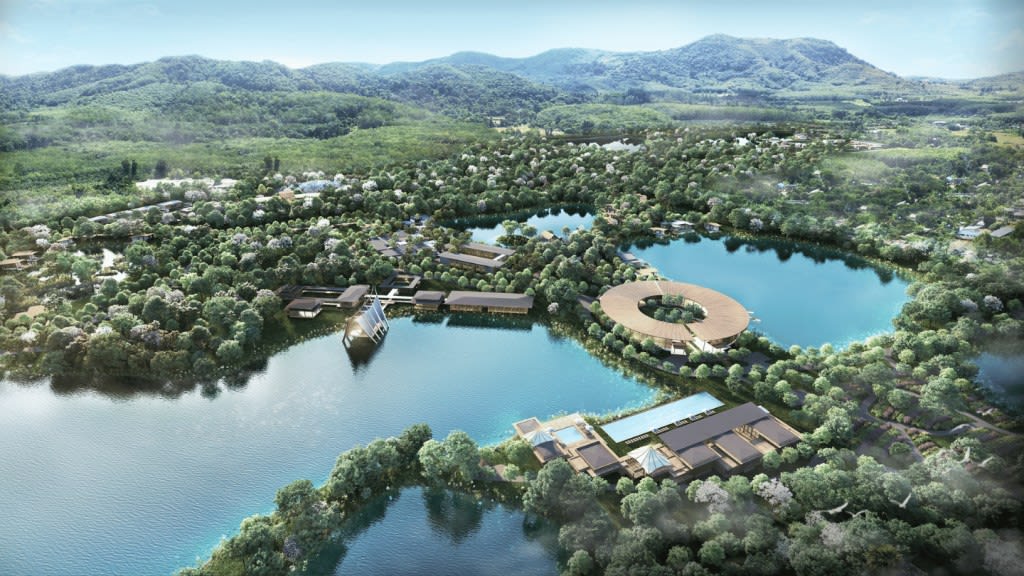
El vocabulario ha evolucionado: biomarcadores, pruebas genéticas, protocolos de varios días. Clinique La Prairie, que explota un hospital dentro de un hotel a orillas del lago Lemán, abre en Phuket en noviembre de 2026 y anuncia Arabia Saudí para 2027. SHA Wellness prepara en los Emiratos una isla entera que combina clínica, resort y 137 residencias. Six Senses abrirá siete direcciones en 2027, cuyas residencias están diseñadas en torno a la nutrición, el sueño y la inmersión en la naturaleza.
La señal: la cura ha abandonado el hotel
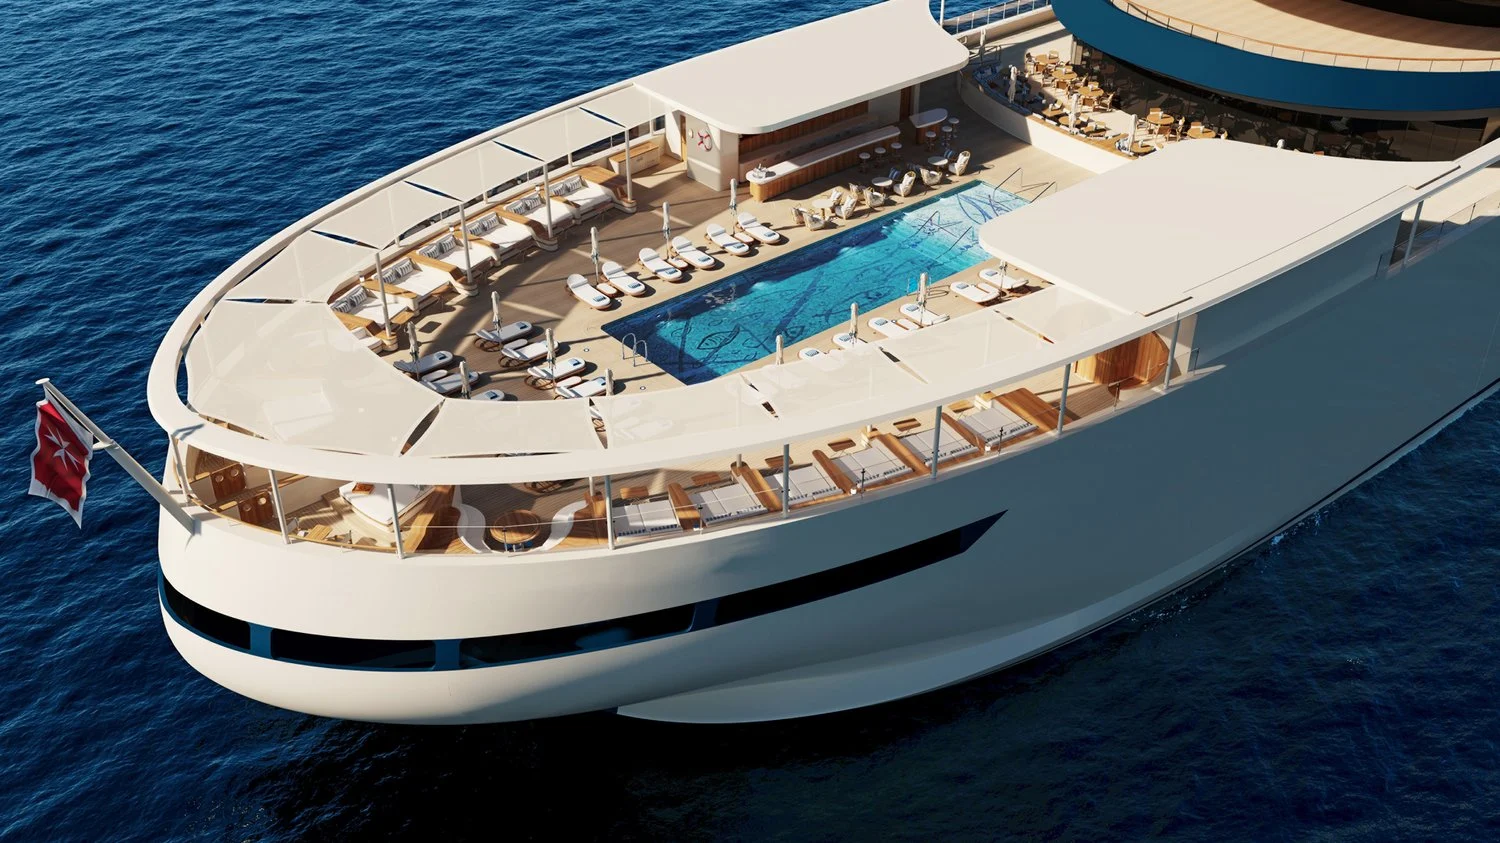
El desplazamiento más revelador, sin embargo, no es un hotel. En septiembre, el yate Four Seasons I embarcó a la clínica Lanserhof para ocho días de cura en plena travesía transatlántica. Cuando un protocolo médico sube a bordo de un buque para ocupar el tiempo del viaje, el cuidado ya no acompaña a la estancia: se ha convertido en su motivo.
Conviene hacer un matiz que aportan nuestros propios registros. Contando lo que los hoteles destacan en las 704 noticias que hemos publicado desde marzo, el spa encabeza la lista con un 18,3 %, por delante de la mesa y el chef con un 13,2 %; el orden se ha invertido en diez años. Sin embargo, tres cuartas partes de estas menciones siguen correspondiendo al spa clásico, y solo un 8,2 % a la longevidad o a la medicina. La clínica no es la norma: es la vanguardia.
Nuestro registro · lo que un hotel de lujo destaca
Recuento interno de las 704 noticias que hemos publicado entre marzo y septiembre de 2026. Un artículo puede citar varios argumentos.
Dormir es un producto que se vende
Es la rama del bienestar que crece con mayor rapidez y la más concreta. El turismo del sueño mueve 93.000 millones de dólares en 2026 y se prevé que alcance los 149.000 millones en 2030, lo que supone más de un 12 % de crecimiento anual.
Las grandes marcas lo han industrializado. El Park Hyatt New York ha instalado Restorative Sleep Suites equipadas con camas controladas por software que ajustan sus puntos de presión durante la noche. Rosewood ha desplegado su programa Alchemy of Sleep en veinte establecimientos. Six Senses hace comenzar sus retiros con una consulta junto a un médico del sueño interno, quien redacta el programa de la estancia.
Lo que se vende aquí no es una habitación, es un resultado. Es un cambio radical para un sector cuyo producto siempre había sido un espacio y una noche.
El silencio se ha convertido en un producto
Es la prolongación lógica del sueño y, sin duda, el cambio cultural más claro del año. Según el informe de tendencias de Hilton para 2026, la primera razón para viajar ya no es el descubrimiento, sino «descansar y recargar energías». La calma ha adelantado a la curiosidad.
Cuando el sector inventa una palabra para ello
El sector ha acuñado el término hushpitality para designar esta hospitalidad del silencio: entornos tranquilos, diseño de baja estimulación y estancias sin pantallas. El silencio se ha convertido en una moneda de cambio de la gama alta y se construye como tal: aislamiento acústico reforzado, materiales que absorben las vibraciones e iluminación que acompaña el ritmo del cuerpo.
Algunos establecimientos van más allá y tratan la propia red como una molestia: pinturas y revestimientos murales que bloquean la conexión Wi-Fi y la señal telefónica en las habitaciones. En otros lugares, se depositan los dispositivos a la llegada a cambio de un programa desconectado: caminatas, baños de sonido, lectura o talleres de escritura.
Qué dice esto del lujo en sí mismo
El cambio es más profundo que una simple moda. El lujo se medía por lo que se mostraba; se mide cada vez más por lo que se siente. La privacidad, la lentitud, el silencio y la autenticidad se han convertido en marcadores, allí donde la ostentación solía serlo. Esto es coherente con el resto del artículo: si el cuidado es el motivo de la estancia y el sueño es un producto, el ruido es el defecto que debe eliminarse.
El hotel vende ahora paredes
El movimiento es masivo y poco visible para el público. El mundo contaba con 910 programas de residencias de marca a finales de 2025, frente a los 764 del año anterior, lo que supone un crecimiento del 19 % en doce meses. Savills prevé más de 1.500 para 2030. La región de Oriente Medio y África registra la mayor progresión en cinco años, con un 187 %.
Por qué todos los grupos se suman a esta tendencia
El principio es sencillo: el hotelero ya no se limita a alquilar noches, vende apartamentos y posteriormente factura su gestión y su marca. Para el promotor, la marca eleva el precio por metro cuadrado. Para el hotelero, la venta financia las obras. Se ha convertido en uno de los pocos montajes que hacen financiable un proyecto de lujo, lo que explica una parte de las aperturas anunciadas para 2029 y 2030.
Los ejemplos se multiplican: el resort Wynn Al Marjan Island desvela unas townhomes de 1.110 m² antes incluso de su apertura, y el hotel Emiliano se instalará en Brasil dentro de un complejo diseñado por Foster + Partners que incluye 83 residencias privadas.


Se convierte más de lo que se construye
Cuando el lujo es el único segmento que mantiene sus precios, resulta más rápido reposicionar un edificio existente bajo una gran marca que construir uno nuevo. La marca se convierte en una herramienta de revalorización de activos, y la cartera de pedidos de los grupos se llena de establecimientos que ya existían.
Tres conversiones que ilustran el método
El Naples Grande Beach Resort pasará a ser Signia by Hilton en enero de 2027; el Oxford Witney Hotel se convertirá a finales de 2026 en el primer JdV by Hyatt del Reino Unido; y el London Bridge Hotel operará bajo la enseña Tapestry Collection en 2028. Ninguno de estos tres casos es una obra nueva.
La relación de fuerzas es medible: en nuestros seis meses de registros, se han contabilizado 159 aperturas frente a 85 reapururas de establecimientos existentes, lo que equivale a una conversión o reforma integral por cada dos inauguraciones. Además, el perfil de los compradores ha cambiado: en el Reino Unido, los propietarios-operadores representan el 40 % de las adquisiciones, por delante de los fondos de inversión con un 37 %. Son hoteleros que expanden sus negocios, no meros financieros que realizan inversiones.
La IA ha ganado la trastienda
Es el ámbito donde la brecha entre el discurso y la realidad resulta más interesante, aunque no en el sentido que se piensa. La inteligencia artificial se despliega de forma masiva: el 98 % de los hoteleros encuestados en mayo de 2026 declara utilizarla. Simplemente se ha instalado allí donde el cliente no la ve.
Dónde trabaja realmente la inteligencia artificial
Fija los precios: Hilton atribuye a su segmentación gestionada por IA un incremento de ingresos de entre el 5 % y el 8 %, y la cadena citizenM anuncia un 18 % más de ingresos por habitación. Supervisa los edificios: la plataforma LightStay de Hilton ha generado más de mil millones de dólares en ahorros verificados y ha reducido en torno a un 20 % el consumo de energía y agua de su cartera. Absorbe la demanda habitual: los agentes conversacionales resuelven por sí solos entre el 60 % y el 80 % de las consultas repetitivas.
Y dónde el sector ha rechazado su entrada
Sin embargo, se detiene en el mostrador, y esto es una elección deliberada. En la misma encuesta, el 59 % de los hoteleros considera que la acogida y la llegada deben seguir en manos humanas. El sector ha decidido sin decirlo: la IA se encarga de las tarifas, de la energía y del correo, pero no da los apretones de manos. Para un cliente de lujo, el único rastro visible de esta revolución será un precio mejor ajustado.
Dónde se reserva realmente en el mundo
Una pregunta sencilla, que rara vez se plantea en los informes de tendencias: ¿adónde van realmente los viajeros? La respuesta contradice una buena parte del ruido mediático.
Europa sigue siendo abrumadora
El mundo registró 1.520 millones de llegadas internacionales en 2025, una cifra récord. Y Europa acapara 793 millones de ellas ella sola, es decir, más de la mitad del planeta. Le siguen Asia-Pacífico con 331 millones, América con 218, Oriente Medio con justo 100 y África con 81.
Llegadas internacionales por continente, 2025
1.520 millones de viajeros en total. Entre paréntesis, la evolución interanual.
Fuente UN Tourism. ⚠️ Estas cifras contabilizan llegadas de viajeros, no noches de hotel: muestran la jerarquía de los mercados, no el volumen exacto de reservas hoteleras.
Pero el crecimiento se encuentra en otra parte
La clasificación por volumen oculta la tendencia real. África es el continente que más rápido progresa, con un +8 %, impulsado por el norte de África con un +11 %. Asia-Pacífico gana un 6 %, Europa un 4 %, Oriente Medio un 3 %, y América apenas avanza un 1 %.
Se imponen dos lecturas contradictorias. Asia-Pacífico sigue estando un 9 % por debajo de su nivel de 2019; es la única región que no ha cerrado del todo esa etapa, y es precisamente allí donde reside el gran potencial. Por el contrario, Oriente Medio registra un 39 % más que antes de 2019, un avance sin igual, lo que hace aún más llamativo el desplome de sus ingresos hoteleros este trimestre.

Los países más visitados · llegadas internacionales 2025
Le siguen China, Italia, Turquía, México, Tailandia, Alemania y el Reino Unido.
A escala de países, Francia continúa siendo el primer destino mundial con 102 millones de llegadas, por delante de España con 96,8 millones y de Estados Unidos. Es el primer país de la historia en superar el umbral de los cien millones de visitantes.
Qué significa esto para un hotelero
El comienzo de 2026 confirma esta jerarquía sin alterarla: +4 % en Europa en el primer trimestre, +3 % en Asia-Pacífico y +4 % en África, para un crecimiento mundial del 2 %. UN Tourism prevé 1.580 millones de llegadas para el conjunto del año.
La conclusión es poco espectacular pero sólida: el lujo se construye allí donde la gente ya acude. Los anuncios más ruidosos se refieren a regiones que juntas representan menos del 12 % de las llegadas mundiales. Europa, por su parte, acoge a uno de cada dos viajeros, y esta es una de las razones por las cuales el capital ha regresado a ella.
El mapa de Europa remonta hacia el norte
La sección anterior indica adónde va el mundo. Esta muestra lo que se mueve dentro de Europa, y el cambio es drástico. Recibe un nombre: la coolcation (vacaciones frescas), la elección deliberada de pasar el verano en un país fresco en lugar de en una costa sofocante.
Cifras que rara vez se observan en una sola temporada
Las búsquedas de destinos frescos aumentaron un 74 % interanual desde principios de 2026, según los datos de Trip.com. Solo para los meses de junio a agosto, las búsquedas hacia Noruega, Islandia, Finlandia, Suecia y Dinamarca registraron un crecimiento de tres cifras.
Islandia destaca especialmente: las búsquedas de vuelos se situaron un 85 % por encima del año pasado. Y el efecto espejo se ha producido antes de lo previsto: Santorini y la costa amalfitana registraron este verano sus primeras caídas de reservas en diez años.
El criterio de reserva que nadie vio venir
Nuestra cobertura del verano ha puesto de relieve un cambio más pragmático y quizás más duradero. Durante las olas de calor de junio, el aire acondicionado se convirtió en un criterio de reserva por derecho propio, al mismo nivel que las vistas o el desayuno; un filtro que el viajero aplica incluso antes de comprobar el precio.
Para un establecimiento del sur, esto significa que un equipamiento técnico, considerado durante mucho tiempo invisible en los argumentos de venta, ha pasado a ocupar el primer plano de la ficha del producto.
Cuánto cuesta y a quién afecta
El movimiento tiene un precio, y no recae sobre los mismos hombros. Para los países nórdicos, supone una temporada que se alarga y tarifas que suben; los hoteles islandeses y noruegos no se habían diseñado para absorber doce millones de visitantes adicionales. Para el Mediterráneo, representa la primera fisura en un modelo basado en la certeza de un verano completo.
El riesgo en este aspecto es real: documentamos en julio el impacto de los incendios en la hotelería del sur de Francia. Un destino que sufre incendios no pierde solo una temporada, pierde imagen, y una imagen se reconstruye con mucha más lentitud que un hotel.
Un hotel de lujo puede comprar mármol. No puede comprar una gobernanta en tres semanas.Lo que revela la escasez de personal
Lo que falta ya no es el cliente
Es el obstáculo del que menos se habla, y probablemente el más grave. El 71 % de los hoteles declara tener puestos que no consigue cubrir, y el 65 % de los establecimientos estadounidenses sufre una escasez duradera. Los oficios afectados no son secundarios: pisos, recepción, restauración, mantenimiento… exactamente aquellos que construyen la experiencia de lujo.
La respuesta ha sido, ante todo, salarial: en marzo de 2026, el 70 % de los propietarios había incrementado las retribuciones para retener a sus equipos, y el 54 % ofrecía horarios flexibles. Un hotel de lujo puede comprar mármol, pero no puede comprar una gobernanta en tres semanas.
Este es el punto de fricción que podría frenar los cinco movimientos anteriores. Se puede abrir un spa médico, vender residencias y convertir una enseña, pero todavía hace falta personal para mantener el nivel que la marca promete.
Devolver una estrella, la señal débil
Un último movimiento, minoritario pero instructivo, porque va a contracorriente de los otros seis. Probamos en septiembre un domaine en el Périgord que, tras su adquisición, solicitó voluntariamente su descenso de categoría de cinco a cuatro estrellas, no para recortar prestaciones, que se mantuvieron intactas, sino para eliminar la barrera simbólica que mantenía a los habitantes de la zona alejados.
La pregunta que los demás movimientos evitan
Un caso aislado no constituye una tendencia, y no vamos a proclamarla como tal. Pero plantea la pregunta que los otros seis movimientos evitan: ¿para qué sirve una clasificación cuando la clientela local, la misma que llena una casa de campo entre semana, la interpreta como una señal de prohibición? Si el crecimiento del lujo deja de depender exclusivamente de los viajeros internacionales, este planteamiento se revisará.
- 📊 Rendimiento del mercado · CBRE, previsiones de ingresos por habitación para 2026 por segmento.
- 🏠 Residencias de marca · Savills, informe anual 2025-2026 · 764 programas a finales de 2024, 910 a finales de 2025, más de 1.500 previstos en 2030.
- 🧖 Bienestar y sueño · Global Wellness Institute en cuanto al volumen del turismo de bienestar · Grand View Research para el mercado del sueño.
- 💷 Inversión · Savills, mercados de capitales hoteleros en EMEA, datos a 30 de junio de 2026.
- 🤖 Inteligencia artificial · encuesta sectorial de mayo de 2026 · datos publicados por Hilton sobre LightStay y su política de precios.
- 🧹 Empleo · encuestas sectoriales en EE. UU. en 2026 sobre puestos sin cubrir y políticas de retención.
- 📚 Nuestro registro · 704 noticias publicadas en francés en La Revue des Hôtels entre el 1 de marzo y el 14 de septiembre de 2026, clasificadas por tema según el título y el subtítulo. Mide lo que cubrimos, no la totalidad del mercado, y nuestra perspectiva es francesa.
- 🗓️ Actualización · 14 de septiembre de 2026.
- →Turismo de longevidad: siete direcciones europeas donde el hotel se convierte en clínica
- →Sleep tourism: la tendencia de los hoteles a los que se viaja para dormir mejor
- →Palace Merano: nuestra opinión completa sobre el primer spa médico de Italia
- →Coolcation 2026: los mejores destinos frescos para pasar el verano
- →Oriente Medio se convierte en el peor mercado hotelero del planeta
- →Probamos el Domaine de Rochebois, su Spa Nuxe y su restaurante frente al valle de Dordoña