- 📈 Luxus ist das einzige Segment im Aufschwung · +5,2 % Umsatz pro Zimmer im Luxusbereich für 2026 erwartet, +0,7 % im gehobenen Midscale-Bereich, −0,6 % im Budget-Bereich (CBRE).
- 🧖 Wellness ist keine Ausstattung mehr, sondern die Architektur des Aufenthalts · 1,1 Billionen US-Dollar heute, 2,1 Billionen im Jahr 2030 erwartet. Allein der Schlaftourismus wird von 93 auf 149 Milliarden steigen.
- 🏠 Hotels verkaufen inzwischen Immobilien · 910 Markenresidenz-Projekte Ende 2025 gegenüber 764 im Vorjahr, über 1.500 im Jahr 2030 erwartet (Savills).
- 🏷️ Konvertierung schlägt Neubau · bestehende Hotels unter einer großen Marke zu positionieren geht schneller und kostet weniger als neu zu bauen.
- 🤖 KI hat das Backoffice erobert und den Empfang verlassen · 98 % der Hoteliers nutzen sie, aber 59 % sind der Ansicht, dass der Empfang menschlich bleiben muss.
- 🧹 Die Hürde ist nicht die Nachfrage, sondern das Personal · 71 % der Hotels haben unbesetzte Stellen, vor allem im Etagenservice und an der Rezeption.
Ein Trend lässt sich in der Hotellerie nicht im Januar verordnen: Er zeigt sich an Eröffnungen, Übernahmen und den Jahreszahlen. Hier steht die Luxushotellerie Ende 2026 wirklich, das hat sich seit einem Jahr verändert und das ist trotz aller Ankündigungen ausgeblieben.
In einem Satz: Ende 2026 ist die Luxushotellerie das einzige Hotellerie-Segment mit steigenden Preisen, Wellness ist hier zum Aufenthaltsmotiv statt zur Nebensache geworden, Gruppen verkaufen Immobilien ebenso wie Übernachtungen, sie konvertieren statt neu zu bauen, Künstliche Intelligenz arbeitet im Hintergrund, ohne dass der Gast sie sieht, die Sommerkarte wandert hitzebedingt nach Norden und die Engpassfaktor sind längst keine Gäste mehr, sondern Personal.
Elf Entwicklungen prägen diesen Moment. Die erste bestimmt alle anderen.
- 📊 Der RevPAR · der Umsatz pro verfügbarem Zimmer. Der Gesamtertrag der Zimmer geteilt durch die Gesamtzahl der Zimmer inklusive der leerstehenden. Eine Kennzahl, die gleichzeitig zeigt, ob sich das Hotel füllt und zu welchen Preisen. Es ist der wichtigste Indikator der Branche.
- 🏷️ Eine Konvertierung · ein bestehendes Hotel behält seine Mauern und sein Personal und wechselt die Marke, um sich einer großen Gruppe anzuschließen. Das Gegenteil eines Neubaus.
- 🏠 Markenresidenzen · Apartments, die innerhalb eines Hotelkomplexes an Privatpersonen verkauft, unter dem Namen des Hotels geführt und verwartet werden. Man erwirbt eine Immobilie und den Service eines Palastes.
- 🏗️ Die Pipeline · angekündigte, aber noch nicht eröffnete Zimmer. Das Auftragsbuch einer Gruppe und der beste Indikator für ihre Markteinschätzung.
Vier Kennzahlen zur Einordnung Ende 2026
Luxus ist das einzige Segment im Aufschwung
Dies ist der Ausgangspunkt, der in einer unsicheren Zeit keineswegs selbstverständlich ist. CBRE prognostiziert für 2026 einen Anstieg des Umsatzes pro Zimmer im Luxussegment um 5,2 %, während das Midscale-Segment um 0,7 % zulegt und der Budget-Bereich um 0,6 % nachgibt. An einem Ende des Marktes steigen die Preise, am anderen fallen sie, und die Kluft nähert sich sechs Prozentpunkten.
Diese Divergenz steuert alles andere. Wenn nur ein einziges Segment seine Preise hält, wandert das Kapital dorthin, Marken positionieren sich neu und Eigentümer investieren, weil dies der einzige Ort ist, an dem sich Ausgaben rentieren. Im Vereinigten Königreich wechselten im ersten Halbjahr Hotels im Wert von 2,1 Milliarden Pfund den Besitzer, davon 1,4 Milliarden in London. In Spanien waren es 2,46 Milliarden Euro. Blackstone bereitet den Börsengang von 61 mediterranen Resorts vor mit einem Bewertungswert von bis zu 7 Milliarden.
Warum diese Diskrepanz den gesamten Markt bestimmt
Eine Korrektur für jene, die dies als weltweiten Aufschwung interpretieren: Die Performance unterscheidet sich je nach Region stark. Der Nahe Osten wurde binnen eines Quartals zum ertragsschwächsten Hotelmarkt weltweit. Luxus wächst, aber nicht überall und nicht zur gleichen Zeit.
Wellness ist zum Aufenthaltsmotiv geworden
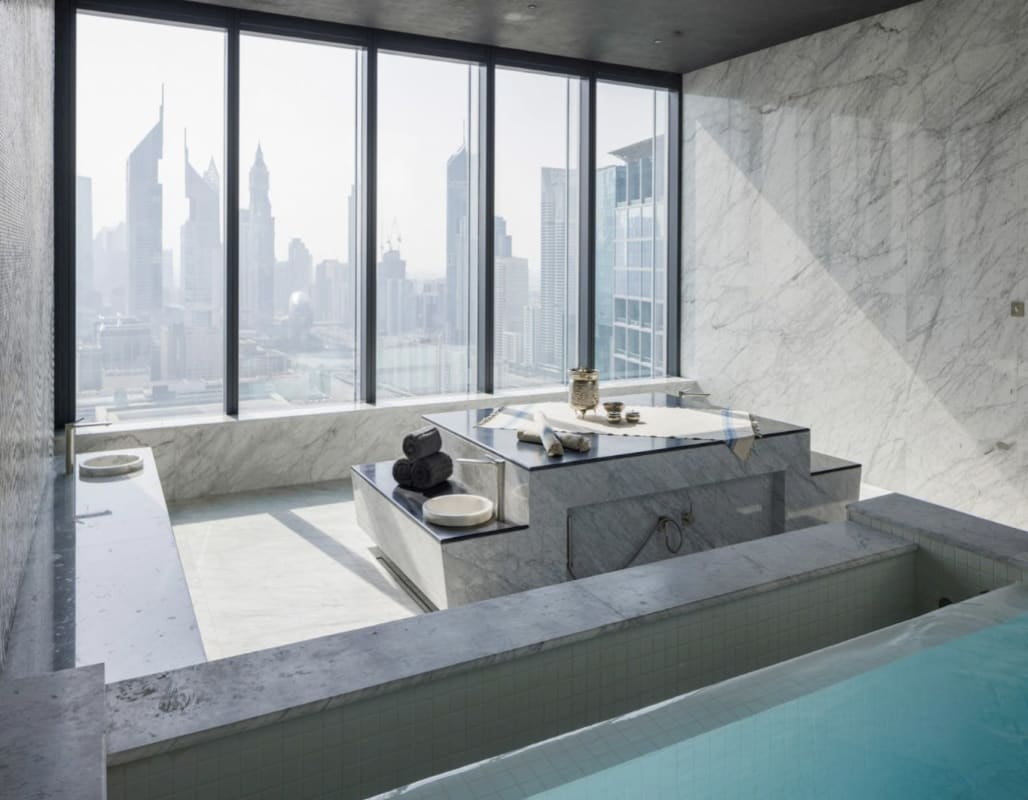
Dies ist der tiefgreifendste Wandel, und er hat seinen Charakter verändert. Das Hotel-Spa war früher eine Ausstattung wie ein Pool. Es ist zum Hauptgrund für eine Buchung geworden. Der Wellnesstourismus verzeichnete ein Volumen von 1,1 Billionen US-Dollar; für 2030 werden 2,1 Billionen erwartet.
Vom Freizeit-Spa zum medizinischen Protokoll
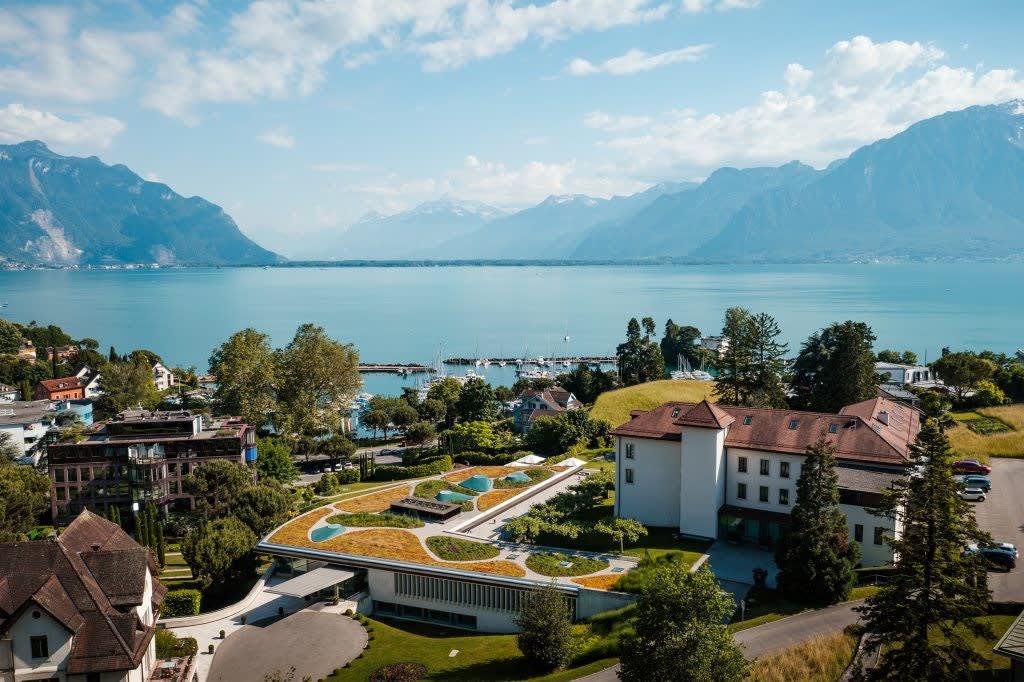
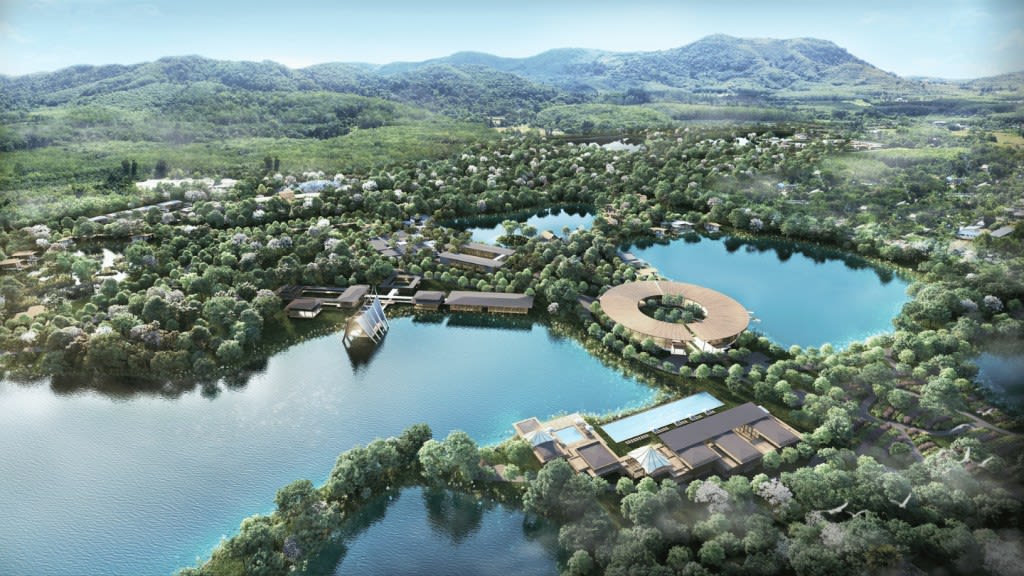
Das Vokabular hat sich angepasst: Biomarker, Gentests, mehrtägige Protokolle. Die Clinique La Prairie, die ein Krankenhaus in einem Hotel am Genfersee betreibt, eröffnet im November 2026 in Phuket und kündigt für 2027 Saudi-Arabien an. SHA Wellness plant in den Emiraten eine ganze Insel mit Klinik, Resort und 137 Residenzen. Six Senses eröffnet 2027 sieben Adressen, deren Residenzen auf Ernährung, Schlaf und Naturverbundenheit ausgelegt sind.
Das Signal: Die Kur hat das Hotel verlassen
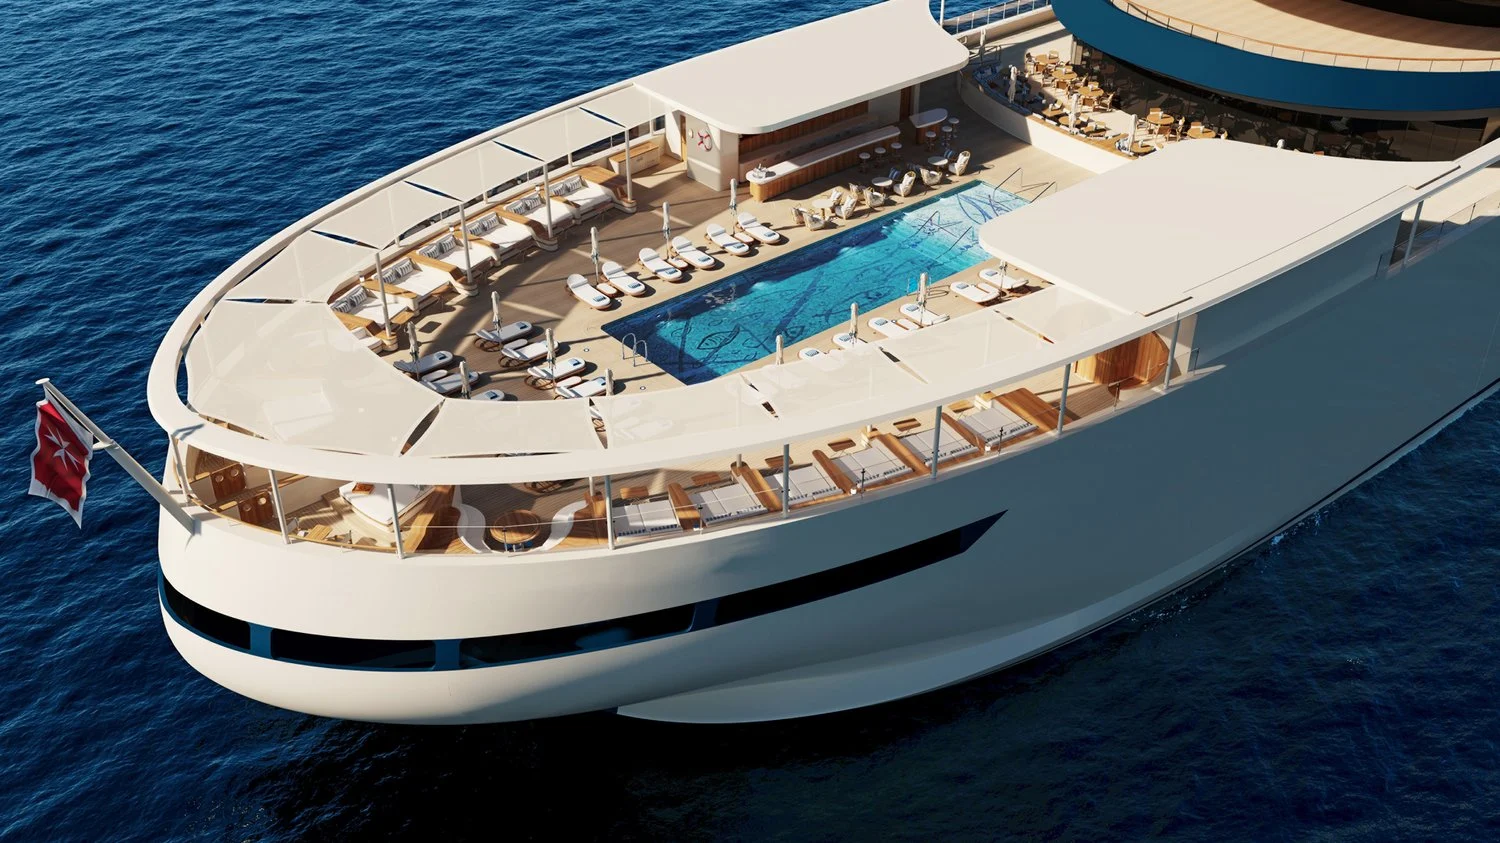
Die bezeichnendste Entwicklung betrifft jedoch kein Hotel. Im September nahm die Yacht Four Seasons I die Lanserhof-Klinik für eine achttägige Kur während einer Transatlantiküberquerung an Bord. Wenn ein medizinisches Programm auf ein Schiff zieht, um die Reisezeit zu füllen, begleitet Wellness den Aufenthalt nicht länger – sie ist sein Zweck.
Eine Nuance bleibt: Unsere eigene Auswertung zeigt ein differenziertes Bild. Zählt man die Schwerpunkte in den 704 Beiträgen, die wir seit März veröffentlicht haben, führt das Spa mit 18,3 % vor Gastronomie und Chefkoch mit 13,2 % – diese Reihenfolge hat sich innerhalb von zehn Jahren umgekehrt. Drei Viertel dieser Erwähnungen betreffen jedoch klassische Spas, und nur 8,2 % Langlebigkeit oder Medizin. Die Klinik ist nicht die Norm, sondern die Avantgarde.
Unsere Analyse · Worauf Luxushotels den Fokus legen
Interne Auswertung von 704 Artikeln, die zwischen März und September 2026 veröffentlicht wurden. Ein Artikel kann mehrere Argumente nennen.
Schlaf wird als Produkt verkauft
Dies ist der am schnellsten wachsende und greifbarste Zweig des Wellness-Trends. Der Schlaftourismus verzeichnet 2026 ein Volumen von 93 Milliarden US-Dollar und soll bis 2030 auf 149 Milliarden anwachsen, was einem jährlichen Wachstum von über 12 % entspricht.
Große Hotelmarken haben diesen Bereich industrialisiert. Das Park Hyatt New York bietet Restorative Sleep Suites an, die mit softwaregesteuerten Betten ausgestattet sind, welche die Druckpunkte während der Nacht anpassen. Rosewood hat sein Alchemy of Sleep-Programm in zwanzig Häusern eingeführt. Six Senses lässt seine Retreats mit einer Konsultation bei einem hauseigenen Schlafarzt beginnen, der das individuelle Programm zusammenstellt.
Verkauft wird hier kein Zimmer, sondern ein Resultat. Für eine Branche, deren Produkt traditionell aus Raum und einer Übernachtung bestand, ist dies ein Paradigmenwechsel.
Stille ist zu einem Gut geworden
Dies ist die logische Fortsetzung des Schlaftrends und vermutlich der ausgeprägteste kulturelle Wandel des Jahres. Laut dem Trendreport 2026 von Hilton ist der Hauptgrund für Reisen nicht mehr Entdeckung, sondern „sich ausruhen und erholen“. Ruhe hat die Neugier überholt.
Wenn die Branche einen Begriff dafür erfindet
Die Branche hat den Begriff Hushpitality für diese Gastfreundschaft der Stille geprägt: ruhige Umgebungen, reizararmes Design, bildschirmfreie Aufenthalte. Stille ist zu einer High-End-Währung geworden und wird entsprechend gestaltet – verstärkte Schalldämmung, vibrationsabsorbierende Materialien, Beleuchtung, die dem Biorhythmus folgt.
Einige Häuser gehen noch weiter und betrachten das Netzwerk selbst als Belastung: Wände und Anstriche blockieren WLAN und Mobiltelefonsignale in den Zimmern. Andernorts gibt man bei der Ankunft die Geräte ab und erhält im Gegenzug ein Offline-Programm mit Spaziergängen, Klangbädern, Lesestunden oder Schreibworkshops.
Was dies über den Luxus selbst aussagt
Dieser Wandel geht tiefer als eine Modeströmung. Luxus wurde früher danach bemessen, was man zur Schau stellte – heute misst er sich daran, was man fühlt. Privatsphäre, Entschleunigung, Stille und Authentizität sind zu Statussymbolen geworden, während es früher die Zurschaustellung von Reichtum war. Das deckt sich mit dem Rest dieses Artikels: Wenn Wellness der Reisegrund und Schlaf ein Produkt ist, dann ist Lärm der Störfaktor, den es zu eliminieren gilt.
Hotels verkaufen inzwischen Immobilien
Die Bewegung ist massiv, wenn auch für die Öffentlichkeit kaum sichtbar. Ende 2025 gab es weltweit 910 Markenresidenz-Projekte gegenüber 764 im Vorjahr – ein Wachstum von 19 % in zwölf Monaten. Savills prognostiziert für 2030 mehr als 1.500. Die Region Nahe Osten und Afrika verzeichnet mit 187 % das stärkste Fünfjahreswachstum.
Warum alle Hotelgruppen auf dieses Modell setzen
Das Prinzip: Der Hotelier vermietet nicht nur Übernachtungen, sondern verkauft Apartments und stellt anschließend die Verwaltung und den Namen in Rechnung. Für den Bauträger steigert die Marke den Quadratmeterpreis. Für den Hotelier finanziert der Verkauf den Bau. Dies ist eines der wenigen Modelle geworden, die Luxusprojekte finanzierbar machen, und erklärt einen Teil der für 2029 und 2030 angekündigten Eröffnungen.
Die Beispiele häufen sich: Das Wynn Al Marjan Island enthüllt Townhomes mit 1.110 m² noch vor seiner Eröffnung, und das Hotel Emiliano lässt sich in Brasilien in einem Komplex von Foster + Partners nieder, der 83 private Residenzen umfasst.
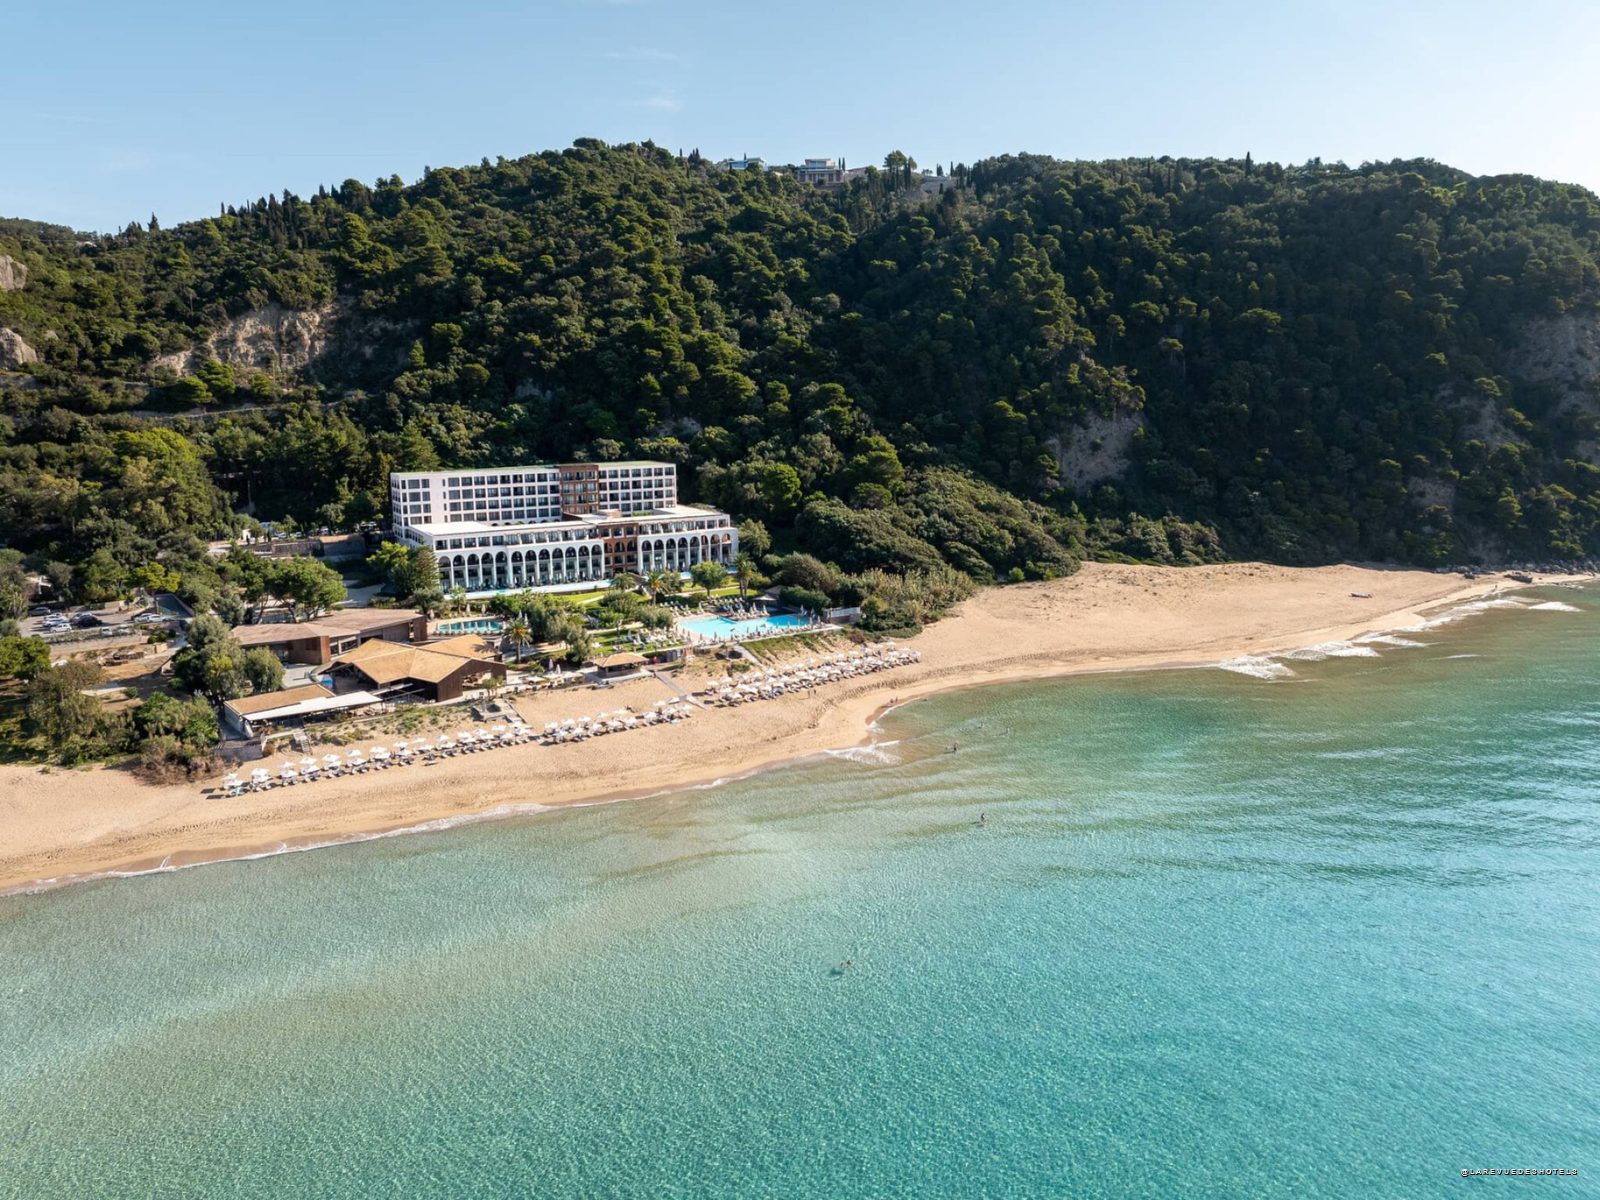
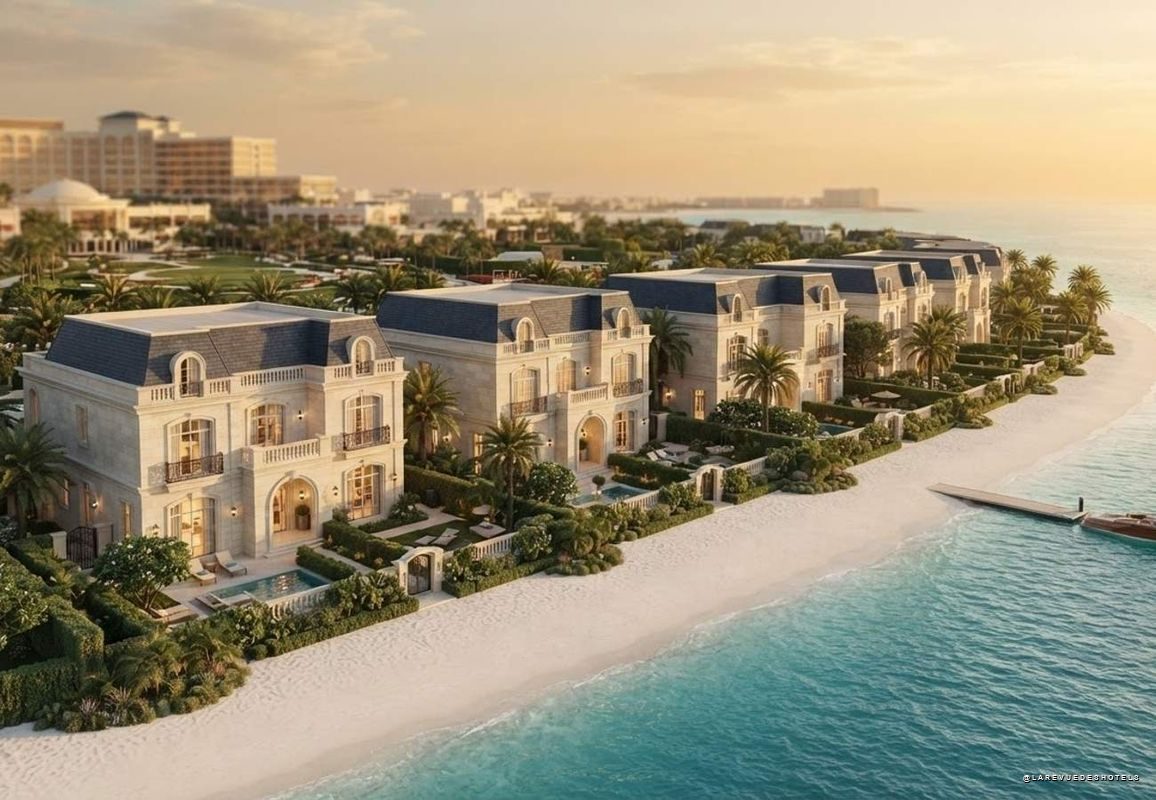

Konvertierung schlägt Neubau
Wenn Luxus das einzige Segment mit stabilen Preisen ist, geht es schneller, ein bestehendes Gebäude unter einer bekannten Marke zu positionieren, als neu zu bauen. Die Marke wird zum Instrument der Vermögensaufwertung, und die Projektpipelines der Gruppen füllen sich mit bereits existierenden Häusern.
Drei Konvertierungen als Methodenbeispiel
Das Naples Grande Beach Resort wird im Januar 2027 zu Signia by Hilton, das Oxford Witney Hotel wird Ende 2026 das erste JdV by Hyatt im Vereinigten Königreich und das London Bridge Hotel tritt 2028 der Tapestry Collection bei. Keines dieser drei Projekte ist ein Neubau.
Das Kräfteverhältnis zeigt sich deutlich: In unseren sechsmonatigen Auswertungen stehen 159 Eröffnungen 85 Übernahmen von Bestandsimmobilien gegenüber, was einer Konvertierung beziehungsweise Großrenovierung auf zwei Neueröffnungen entspricht. Auch das Profil der Käufer hat sich gewandelt – im Vereinigten Königreich machen Eigentümer-Betreiber 40 % der Akquisitionen aus und übertreffen damit Anlagefonds mit 37 %. Es sind etablierte Hoteliers, die expandieren, nicht nur Finanzinvestoren.
KI hat das Backoffice erobert
Hier zeigt sich die größte Diskrepanz zwischen öffentlicher Wahrnehmung und Realität, allerdings anders als oft angenommen. Künstliche Intelligenz ist massiv im Einsatz: 98 % der im Mai 2026 befragten Hoteliers geben an, sie zu nutzen. Sie hat sich jedoch dort eingenistet, wo der Gast sie nicht sieht.
Wo Künstliche Intelligenz wirklich arbeitet
Sie optimiert die Preisgestaltung: Hilton führt eine durch KI gesteuerte Segmentierung auf Umsatzsteigerungen von 5 bis 8 % zurück, und die Marke citizenM meldet 18 % mehr Umsatz pro Zimmer. Sie überwacht den Betrieb: Hiltons LightStay-Plattform erzielte Einsparungen von über einer Milliarde US-Dollar und senkte den Energie- und Wasserverbrauch des Portfolios um rund 20 %. Sie absorbiert Routineanfragen: Chatbots beantworten 60 bis 80 % der Standardfragen selbstständig.
Und wo die Branche KI bewusst ablehnt
Sie stoppt jedoch an der Rezeption, und das aus gutem Grund. In derselben Umfrage geben 59 % der Hoteliers an, dass Empfang und Check-in in menschlicher Hand bleiben müssen. Die Branche hat eine ungesagte Entscheidung getroffen: KI übernimmt Preisgestaltung, Energiemanagement und Korrespondenz, aber keinen Händedruck. Für den Luxusgast ist das einzig sichtbare Resultat dieser Revolution ein präziser justierter Preis.
Wo die Welt tatsächlich bucht
Eine einfache Frage, die in Trendberichten selten gestellt wird: Wohin reisen die Menschen in der Realität? Die Antwort widerspricht einem Großteil des medialen Lärms.
Europa bleibt dominant
Die Welt verzeichnete 1,52 Milliarden internationale Ankünfte im Jahr 2025 – ein Rekord. Allein Europa entfällt dabei auf 793 Millionen, also mehr als die Hälfte des weltweiten Volumens. Asien-Pazifik folgt mit 331 Millionen, Amerika mit 218 Millionen, der Nahe Osten mit 100 Millionen und Afrika mit 81 Millionen.
Internationale Ankünfte nach Kontinenten, 2025
1,52 Milliarden Reisende insgesamt. In Klammern die jährliche Veränderung.
Quelle: UN Tourism. ⚠️ Diese Zahlen zählen Reisende, nicht Hotelübernachtungen: Sie zeigen die Markthierarchie, nicht das exakte Buchungsvolumen.
Aber das Wachstum findet anderswo statt
Die Rangliste nach Volumen kaschiert die Dynamik. Afrika verzeichnet mit +8 % das stärkste Wachstum, angetrieben von Nordafrika mit +11 %. Asien-Pazifik legt um 6 % zu, Europa um 4 %, der Nahe Osten um 3 % und Amerika wächst lediglich um 1 %.
Zwei Lesarten drängen sich auf, die in entgegengesetzte Richtungen deuten. Asien-Pazifik liegt noch 9 % unter dem Niveau von 2019 – als einzige Region wurde dieses Vorkrisenniveau noch nicht erreicht, weshalb hier das größte Potenzial schlummert. Umgekehrt übertrifft der Nahe Osten das Jahr 2019 um 39 %, ein beispielloser Anstieg, der den jüngsten Einbruch der Hotelumsätze umso auffälliger macht.
Die meistbesuchten Länder · Internationale Ankünfte 2025
Es folgen China, Italien, die Türkei, Mexiko, Thailand, Deutschland und das Vereinigte Königreich.
Auf Länderebene bleibt Frankreich mit 102 Millionen Ankünften das weltweit führende Reiseziel vor Spanien mit 96,8 Millionen und den USA. Frankreich ist das erste Land der Geschichte, das die Schwelle von einhundert Millionen Besuchern überschritten hat.
Was das für einen Hotelier bedeutet
Der Jahresbeginn 2026 bestätigt die Hierarchie ohne sie umzuwerfen: +4 % in Europa im ersten Quartal, +3 % in Asien-Pazifik, +4 % in Afrika, bei einem weltweiten Wachstum von 2 %. UN Tourism rechnet auf das Gesamtjahr gesehen mit 1,58 Milliarden Ankünften.
Die Schlussfolgerung ist unspektakulär aber solide: Luxus entsteht dort, wo die Menschen ohnehin schon hinfahren. Die lautesten Ankündigungen betreffen Regionen, die zusammen weniger als 12 % der weltweiten Ankünfte ausmachen. Europa absorbiert hingegen jeden zweiten Reisenden – und das ist ein Grund, warum das Kapital dorthin zurückgekehrt ist.
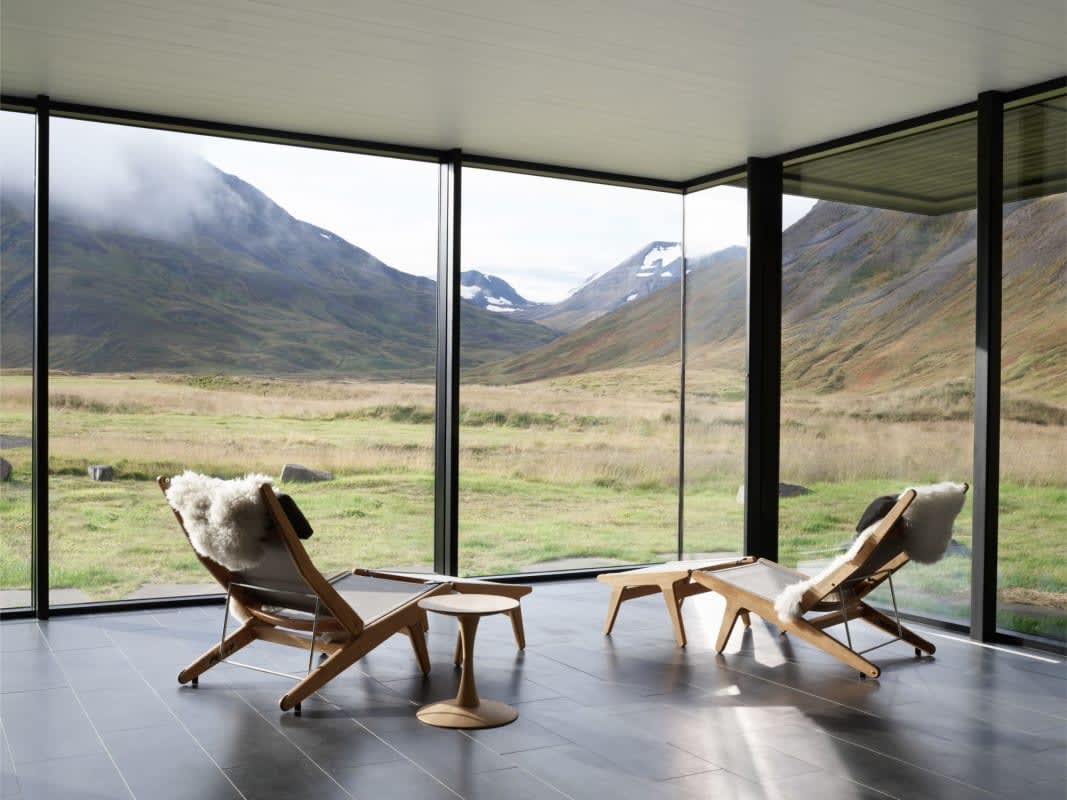
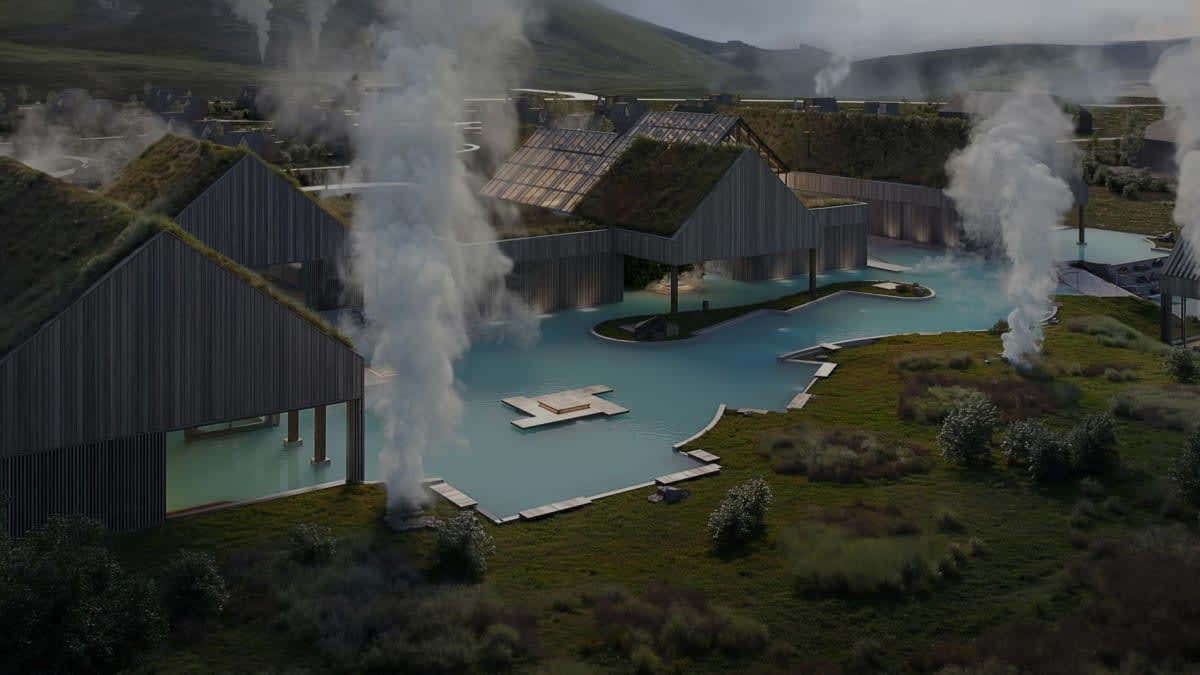
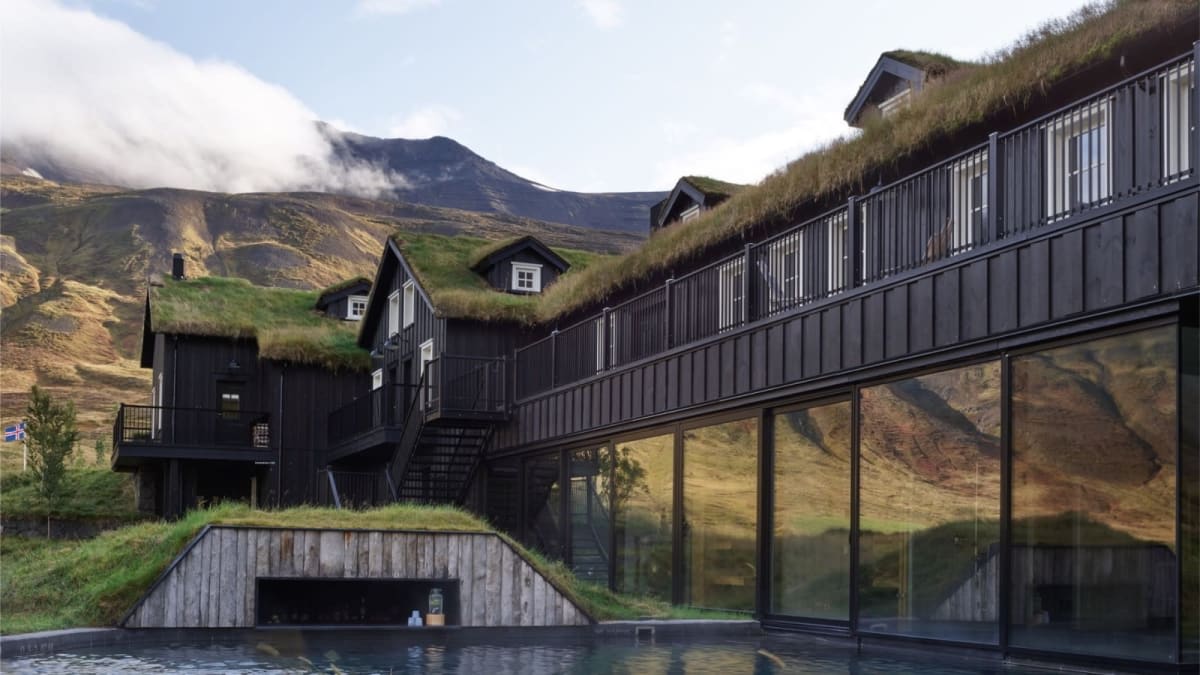
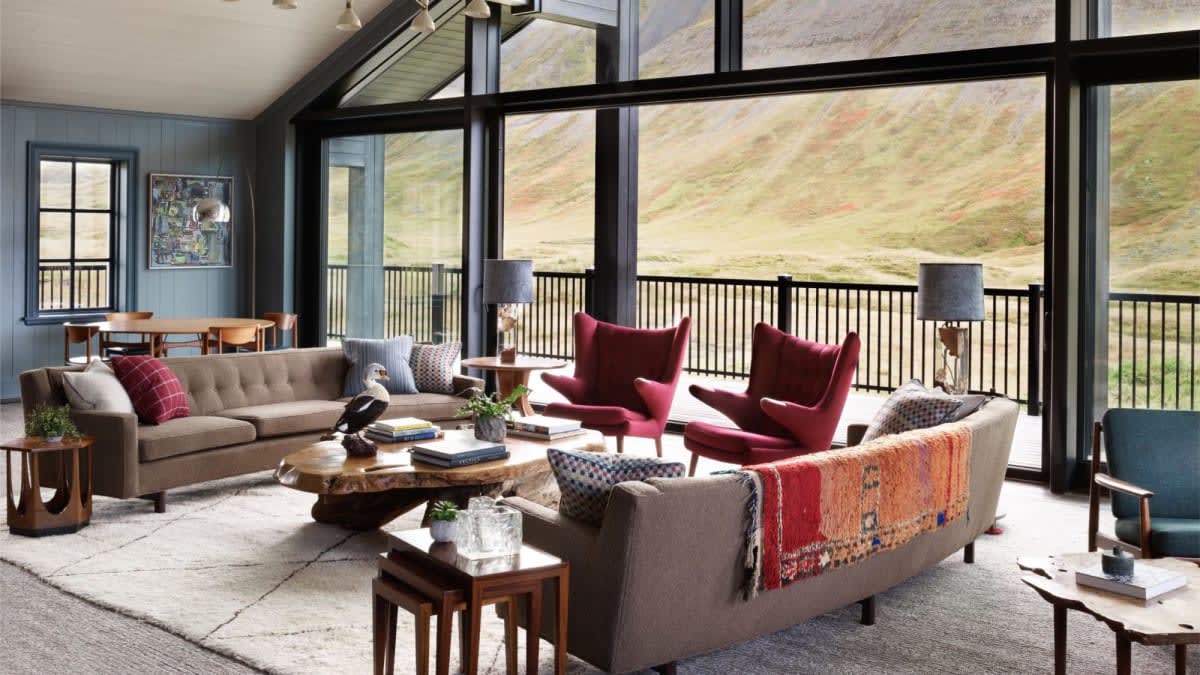
Europas Reisekarte wandert nach Norden
Der vorherige Abschnitt zeigte, wohin die Welt reist. Dieser beleuchtet die Verschiebungen innerhalb Europas, und diese verlaufen rasant. Das Phänomen hat einen Namen: Coolcation, die bewusste Entscheidung, den Sommer in kühleren Regionen statt an überhitzten Küsten zu verbringen.
Zahlen, die man selten in einer einzigen Saison sieht
Die Suchanfragen nach kühleren Destinationen sind seit Jahresbeginn 2026 im Jahresvergleich um 74 % gestiegen, so Daten von Trip.com. Allein für die Monate Juni bis August verzeichneten Suchen nach Norwegen, Island, Finnland, Schweden und Dänemark ein dreistelliges Wachstum.
Island sticht besonders hervor: Flugsuchen lagen um 85 % über dem Vorjahreswert. Der Spiegeleffekt trat schneller ein als erwartet – Santorin und die Amalfiküste verzeichneten in diesem Sommer ihre ersten Buchungsrückgänge seit zehn Jahren.
Das Buchungskriterium, das niemand vorausgesehen hat
Unsere Berichterstattung über den Sommer förderte einen prosaischeren und wohl nachhaltigeren Wandel zutage. Während der Hitzewellen im Juni wurde die Klimaanlage zu einem eigenständigen Buchungskriterium, gleichwertig mit Aussicht oder Frühstück – ein Filter, den Reisende anwenden, bevor sie überhaupt auf den Preis schauen.
Für Hotels im Süden bedeutet dies, dass ein lange Zeit unscheinbares technisches Ausstattungsmerkmal in den Fokus des Produktblatts gerückt ist.
Was dies kostet und wen es trifft
Diese Entwicklung hat ihren Preis, der jedoch nicht gleichmäßig verteilt ist. Für nordische Regionen bedeutet sie eine verlängerte Saison und steigende Preise – isländische und norwegische Hotels waren nicht darauf ausgelegt, zwölf Millionen zusätzliche Besucher aufzunehmen. Für den Mittelmeerraum ist es der erste Riss in einem Geschäftsmodell, das auf der Garantie eines ausgebuchten Sommers basierte.
Das Risiko ist real: Im Juli dokumentierten wir die Auswirkungen von Waldbränden auf die Hotellerie in Südfrankreich. Ein Reiseziel, das von Bränden betroffen ist, verliert nicht nur eine Saison, sondern auch an Image – und ein Image lässt sich langsamer wiederaufbauen als ein Hotel.
Ein Luxushotel kann Marmor kaufen. Es kann sich aber innerhalb von drei Wochen keine Gouvernante kaufen.Was der Personalmangel offenbart
Nicht der Gast fehlt, sondern Personal
Dies ist der am wenigsten diskutierte und wahrscheinlich gravierendste Engpass. 71 % der Hotels melden unbesetzte Stellen, und in den USA leiden 65 % der Betriebe unter einem anhaltenden Fachkräftemangel. Betroffen sind keine Randbereiche, sondern Etagenservice, Rezeption, Gastronomie und Instandhaltung – genau jene Abteilungen, die das Luxuserlebnis prägen.
Die Reaktion erfolgt primär über die Bezahlung: Im März 2026 hatten 70 % der Eigentümer die Löhne erhöht, um ihre Teams zu halten, und 54 % boten flexible Arbeitszeiten an. Ein Luxushotel kann Marmor kaufen, aber keine Gouvernante in drei Wochen herbeizaubern.
Dieser Reibungspunkt könnte die zuvor genannten fünf Entwicklungen bremsen. Man mag ein medizinisches Spa eröffnen, Residenzen verkaufen und eine Marke konvertieren – es werden jedoch Menschen benötigt, um das versprochene Niveau zu halten.
Sternenrückgabe als schwaches Signal
Ein letzter Trend, der zwar eine Minderheitenposition darstellt, aber aufschlussreich ist, da er den anderen sechs widerspricht. Im September testeten wir eine Anlage im Périgord, die nach einer Übernahme freiwillig die Herabstufung von fünf auf vier Sterne beantragte – nicht um bei den Leistungen zu sparen, die unverändert blieben, sondern um die symbolische Barriere zu beseitigen, die Einheimische aus der Region fernhielt.
Die Frage, die andere Trends ausblenden
Ein Einzelfall macht noch keinen Trend, und wir wollen ihn auch nicht dazu erklären. Er wirft jedoch jene Frage auf, die andere Entwicklungen ignorieren: Wozu dient eine Klassifizierung, wenn die lokale Kundschaft, die ein Landgut unter der Woche auslastet, dies als Abschreckung empfindet? Wenn das Wachstum im Luxussegment nicht länger allein von internationalen Reisenden abhängt, wird diese Abwägung an Bedeutung gewinnen.
- 📊 Marktperformance · CBRE, Umsatzprognosen pro Zimmer 2026 nach Segment.
- 🏠 Markenresidenzen · Savills, Jahresbericht 2025-2026 · 764 Projekte Ende 2024, 910 Ende 2025, über 1.500 für 2030 erwartet.
- 🧖 Wellness & Schlaf · Global Wellness Institute für das Volumen des Wellnesstourismus · Grand View Research für den Schlaftourismusmarkt.
- 💷 Investitionen · Savills, EMEA-Hotelkapitalmärkte, Datenstand 30. Juni 2026.
- 🤖 Künstliche Intelligenz · Branchenumfrage Mai 2026 · von Hilton veröffentlichte Daten zu LightStay und Preisgestaltung.
- 🧹 Beschäftigung · US-Branchenumfragen 2026 zu unbesetzten Stellen und Bindungsmaßnahmen.
- 📚 Unsere Datenerfassung · 704 auf Französisch veröffentlichte Nachrichten auf La Revue des Hôtels zwischen dem 1. März und dem 14. September 2026, thematisch nach Titel und Teaser kategorisiert. Dies misst unsere Berichterstattung, nicht den Gesamtmarkt, und spiegelt eine französische Perspektive wider.
- 🗓️ Aktualisierung · 14. September 2026.
- →Langlebigkeitstourismus: Sieben europäische Adressen, an denen das Hotel zur Klinik wird
- →Schlaftourismus: Der Trend zu Hotels, in denen man für besseren Schlaf reist
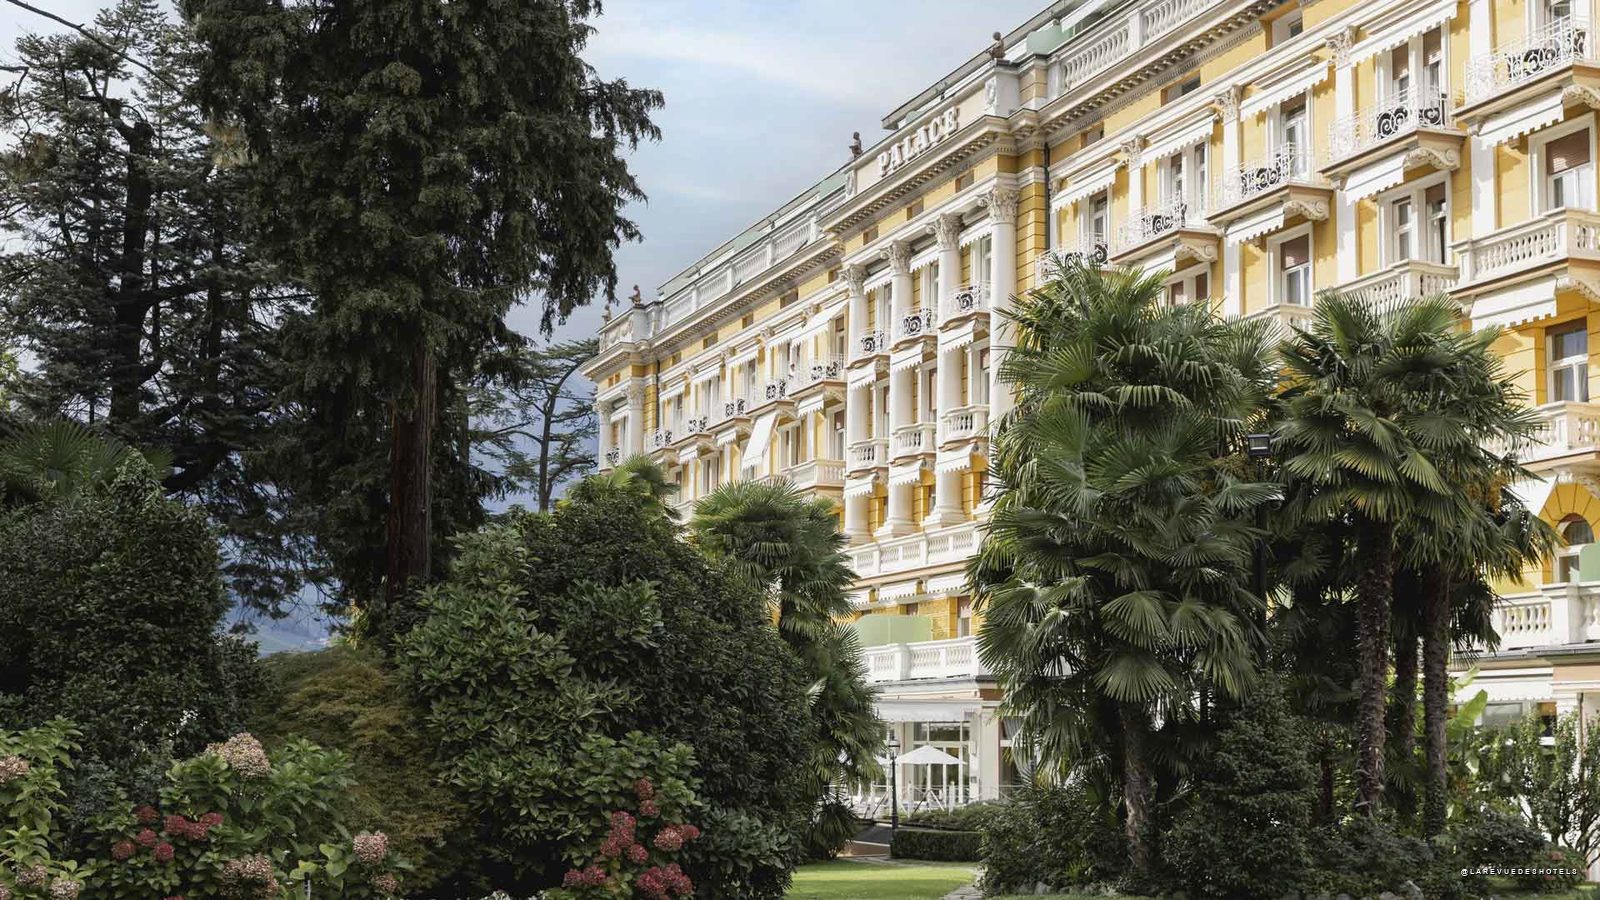
- →Palace Merano: Unser ausführlicher Test des ersten Medical Spas in Italien
- →Coolcation 2026: Die besten kühlen Reiseziele für den Sommer
- →Der Nahe Osten wird zum ertragsschwächsten Hotelmarkt der Welt
- →Wir haben das Domaine de Rochebois, sein Nuxe-Spa und sein Restaurant im Dordogne-Tal getestet