- 📈 Luxus ist das einzige Segment im Aufschwung · +5,2 % RevPAR im Luxusbereich für 2026 erwartet, +0,7 % im gehobenen Segment, −0,6 % im Budgetsegment (CBRE).
- 🧖 Wellness ist keine Ausstattung mehr, sondern die Architektur des Aufenthalts · Heute 1.100 Milliarden US-Dollar, 2.100 Milliarden bis 2030 erwartet. Allein der Schlaftourismus wächst von 93 auf 149 Milliarden.
- 🏠 Hotels verkaufen neuerdings Immobilien · 910 Markenresidenz-Projekte Ende 2025 gegenüber 764 im Vorjahr, über 1.500 bis 2030 prognostiziert (Savills).
- 🏷️ Konvertieren statt neu bauen · Ein bestehendes Hotel unter eine große Marke zu stellen geht schneller und kostet weniger als ein Neubau.
- 🤖 KI erobert den Backoffice-Bereich und scheitert an der Rezeption · 98 % der Hoteliers nutzen sie, aber 59 % finden, dass der Empfang menschlich bleiben muss.
- 🧹 Die Hürde ist nicht die Nachfrage, sondern das Personal · 71 % der Hotels finden keine Arbeitskräfte, besonders im Etagenservice und an der Rezeption.
Ein Trend in der Hotellerie wird nicht im Januar beschlossen: Er zeigt sich an Eröffnungen, Übernahmen und den Jahreszahlen. Hier steht die Luxushotellerie Ende 2026 wirklich, das hat sich seit einem Jahr verändert und das ist trotz aller Ankündigungen ausgeblieben.
Kurz gesagt: Ende 2026 ist die Luxushotellerie das einzige Segment mit steigenden Preisen, Behandlungen sind hier zum eigentlichen Reisemotiv statt nur zum Extra geworden, Gruppen verkaufen Immobilien ebenso wie Übernachtungen, es wird eher konvertiert als gebaut, Künstliche Arbeit wirkt unbemerkt im Hintergrund, und das Hauptproblem ist längst nicht mehr die Kundschaft, sondern das Personal.
Zehn Entwicklungen prägen diesen Moment. Die erste bestimmt alle anderen.
- 📊 RevPAR · der Umsatz pro verfügbarem Zimmer (Revenue Per Available Room). Die gesamten ZimmerEinnahmen geteilt durch die Gesamtzahl der Zimmer · inklusive der leerstehenden. Eine Kennzahl, die gleichzeitig zeigt, ob sich das Hotel füllt und zu welchen Preisen. Der wichtigste Indikator der Branche.
- 🏷️ Konversion · ein bereits existierendes Hotel behält seine Mauern und sein Personal, wechselt jedoch die Marke, um sich einer großen Gruppe anzuschließen. Das Gegenteil eines Neubaus.
- 🏠 Markenresidenzen · Apartments, die innerhalb eines Hotelkomplexes an Privatpersonen verkauft und vom Hotelbetreiber verwaltet werden. Man kauft eine Immobilie und den Service eines Palastes.
- 🏗️ Pipeline · Zimmer, die angekündigt, aber noch nicht eröffnet sind. Das Auftragsbuch einer Gruppe und der beste Indikator für deren Markterwartung.
Vier Kennzahlen zur Einordnung Ende 2026
Luxus ist das einzige Segment im Aufschwung
Dies ist der Ausgangspunkt und in einem unsicheren Jahr keineswegs selbstverständlich. CBRE prognostiziert für 2026 einen Anstieg des Umsatzes pro Zimmer im Luxussegment um 5,2 %, während das gehobene Segment um 0,7 % zulegt und das Budgetsegment um 0,6 % schrumpft. An einem Ende des Marktes steigen die Preise, am anderen sinken sie, und die Differenz nähert sich sechs Prozentpunkten.
Diese Divergenz bestimmt alles Weitere. Wenn nur ein Segment seine Preise halten kann, wandern dorthin die Investorengelder, positionieren sich die Marken neu und investieren die Eigentümer · weil es der einzige Bereich ist, in dem sich Ausgaben rentieren. Im Vereinigten Königreich wechselten im ersten Halbjahr Hotelimmobilien im Wert von 2,1 Milliarden Pfund den Besitzer, davon 1,4 Milliarden in London. In Spanien waren es 2,46 Milliarden Euro. Blackstone bereitet den Börsengang von 61 mediterranen Resorts im Wert von bis zu 7 Milliarden vor.
Warum diese Kluft alles andere bestimmt
Wer dies als weltweiten Boom liest, braucht jedoch eine Korrektur: Die Performance fällt je nach Region sehr unterschiedlich aus. Der Nahe Osten wurde binnen eines Quartals zum schwächsten Hotelmarkt der Welt bei der Umsatzentwicklung. Der Luxussektor wächst, aber nicht überall und nicht zur selben Zeit.
Behandlungen sind zum Reisemotiv geworden
Dies ist die tiefgreifendste Veränderung, und sie hat ihren Charakter gewandelt. Das Hotel-Spa war einst eine Annehmlichkeit wie ein Pool. Es ist zum Hauptgrund für die Buchung geworden. Der Wellnesstourismus hatte ein Volumen von 1.100 Milliarden Dollar; für 2030 werden 2.100 Milliarden erwartet.
Vom Freizeit-Spa zum medizinischen Protokoll
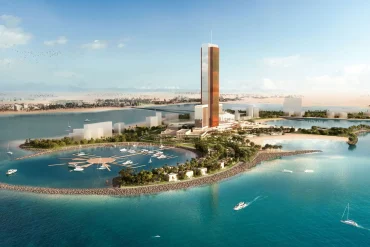
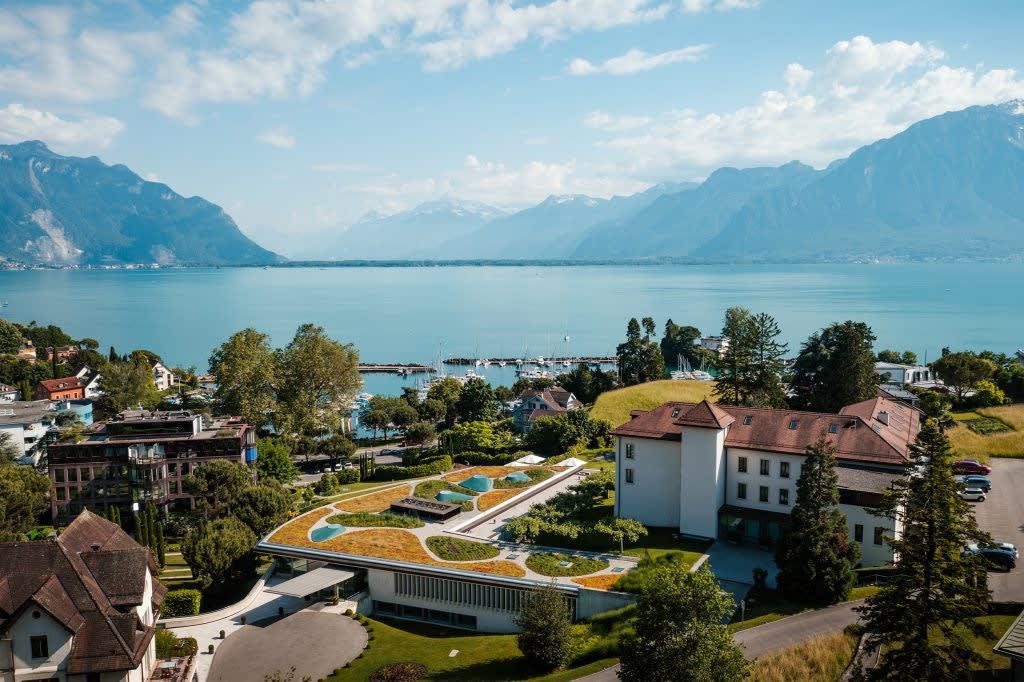
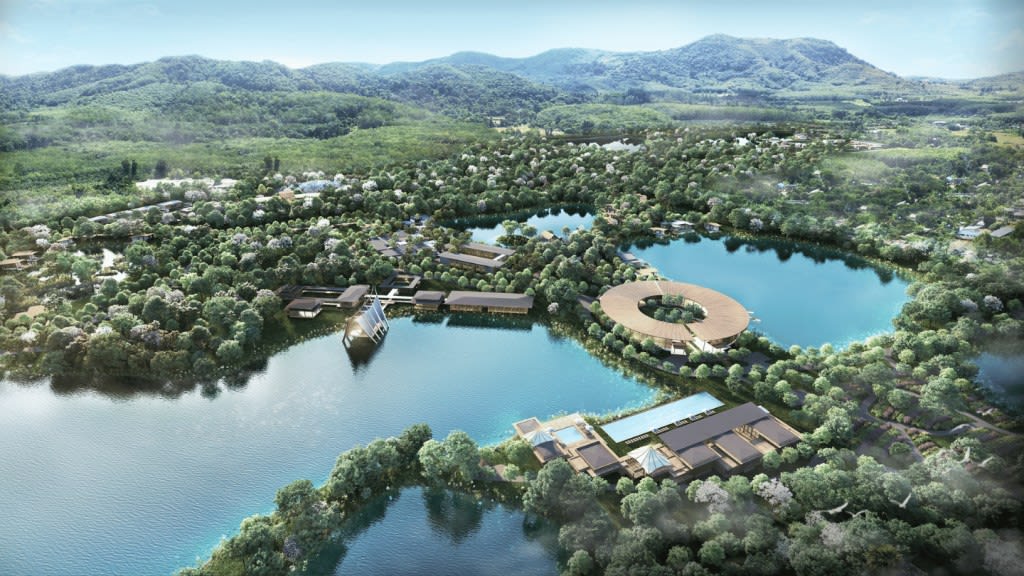
Das Vokabular hat sich angepasst: Biomarker, Gentests, mehrtägige Protokolle. Die Clinique La Prairie, die ein Krankenhaus in einem Hotel am Genfersee betreibt, eröffnet im November 2026 einen Standort in Phuket und kündigt Saudi-Arabien für 2027 an. SHA Wellness bereitet in den Emiraten eine ganze Insel vor, die Klinik, Resort und 137 Residenzen vereint. Six Senses eröffnet 2027 sieben Adressen, deren Residenzen rund um Ernährung, Schlaf und Naturerlebnis konzipiert sind.
Das Signal: Die Kur hat das Hotel verlassen
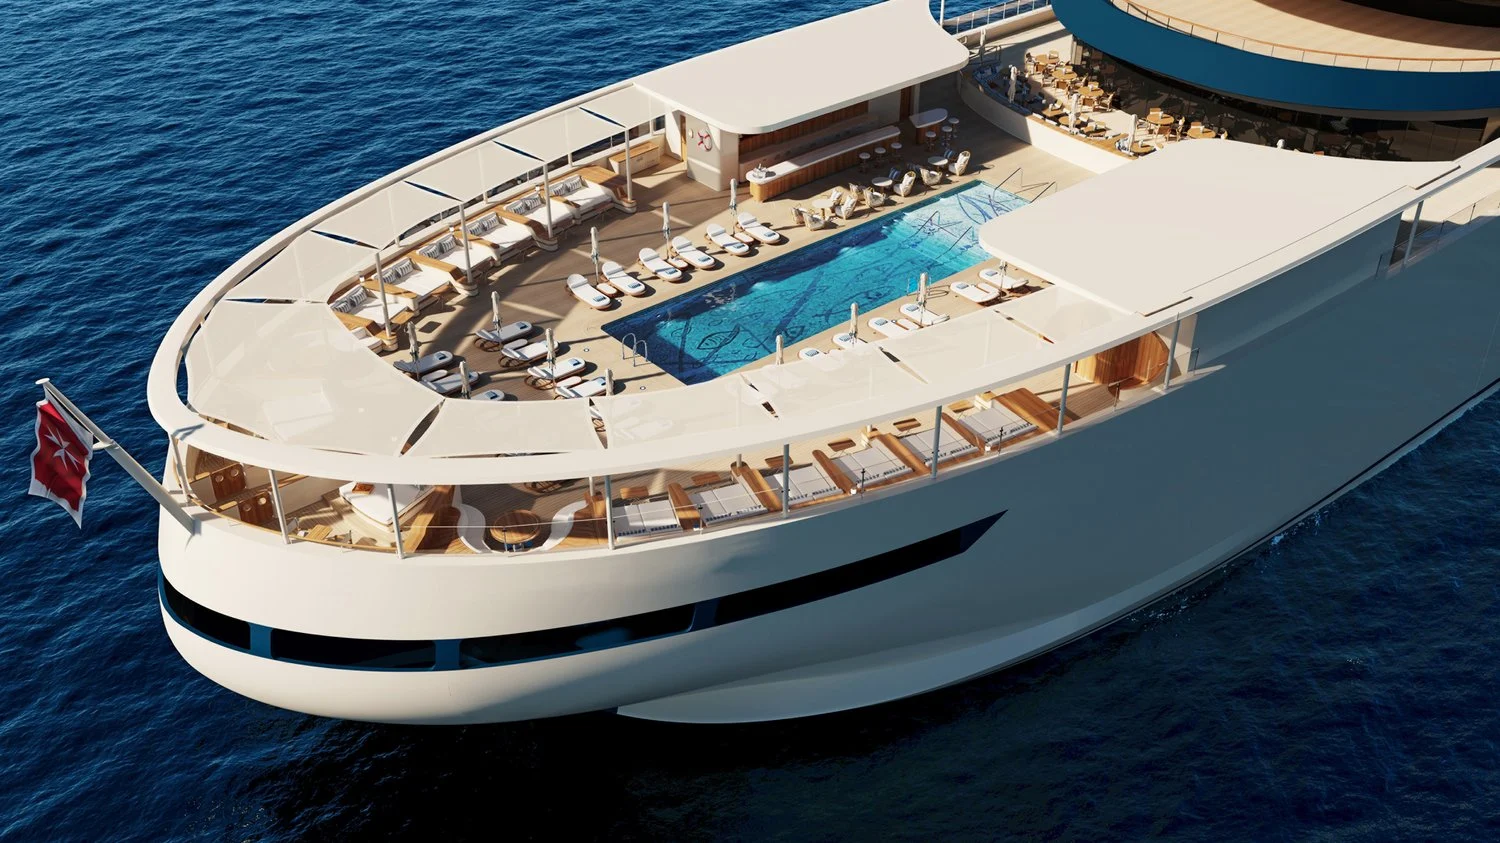
Die bezeichnendste Entwicklung ist jedoch kein Hotel. Im September nahm die Yacht Four Seasons I die Clinique La Prairie für eine achttägige Kur während einer Transatlantiküberquerung an Bord. Wenn ein medizinisches Protokoll auf ein Schiff zieht, um die Reisezeit zu füllen, begleitet die Behandlung den Aufenthalt nicht mehr: Sie ist zu seinem Zweck geworden.
Eine Nuance ist jedoch geboten, und unsere eigenen Auswertungen belegen sie. Zählt man zusammen, was Hotels in den 704 Nachrichtenartikeln, die wir seit März veröffentlicht haben, in den Vordergrund stellen, steht das Spa mit 18,3 % an der Spitze, vor Gastronomie und Chefkoch mit 13,2 % · diese Reihenfolge hat sich binnen zehn Jahren umgekehrt. Dreiviertel dieser Erwähnungen beziehen sich allerdings nach wie vor auf das klassische Spa, und nur 8,2 % auf Langlebigkeit oder Medizin. Die Klinik ist nicht die Norm: Sie ist die Avantgarde.
Unser Trendmonitor · worauf Luxushotels setzen
Eigene Auswertung von 704 Beiträgen, die zwischen März und September 2026 veröffentlicht wurden. Ein Artikel kann mehrere Argumente nennen.
Schlaf wird als Produkt verkauft
Dies ist der am schnellsten wachsende und konkretste Zweig des Wellness-Trends. Der Schlaftourismus hat 2026 ein Volumen von 93 Milliarden Dollar und soll bis 2030 auf 149 Milliarden anwachsen, was einem jährlichen Wachstum von über 12 % entspricht.
Große Hotelmarken haben dieses Angebot professionalisiert. Das Park Hyatt New York hat Restorative Sleep Suites eingerichtet, deren softwaregesteuerte Betten die Druckpunkte während der Nacht anpassen. Rosewood hat sein Programm Alchemy of Sleep in zwanzig Häusern eingeführt. Six Senses lässt seine Retreats mit einer Beratung durch einen hoteleigenen Schlafmediziner beginnen, der das individuelle Programm erstellt.
Verkauft wird hier kein Zimmer, sondern ein Ergebnis. Das ist ein Wendepunkt für eine Branche, deren Produkt von jeher aus Raum und einer Übernachtung bestand.
Stille ist ein Produkt geworden
Dies ist die logische Fortsetzung des Schlaftrends und zweifellos der deutlichste kulturelle Wandel des Jahres. Laut dem Trendbericht 2026 von Hilton ist der Hauptgrund für eine Reise nicht länger Entdeckung, sondern „Ausruhen und Auftanken“. Ruhe hat die Neugier überholt.
Wenn die Branche einen Begriff dafür erfindet
Die Branche hat den Begriff Hushpitality geprägt, um diese Gastfreundschaft der Stille zu beschreiben: ruhige Umgebungen, reizarme Gestaltung, bildschirmfreie Aufenthalte. Stille ist zu einer Währung im gehobenen Segment geworden und wird entsprechend konzipiert · verbesserte Schalldämmung, vibrationsabsorbierende Materialien, Beleuchtung im Einklang mit dem Biorhythmus.
Einige Häuser gehen weiter und betrachten das Netzwerk selbst als Belastung: Wände und Anstriche, die WLAN und Mobilfunksignale in den Zimmern blockieren. Andernorts gibt man bei der Ankunft seine Geräte ab und erhält im Gegenzug ein Offline-Programm mit Spaziergängen, Klangbädern, Lesen und Schreibworkshops.
Was das über den Luxus selbst aussagt
Die Veränderung geht tiefer als eine Modewelle. Luxus wurde früher daran gemessen, was man zur Schau stellte; heute misst er sich zunehmend daran, was man empfindet. Privatsphäre, Entschleunigung, Stille und Authentizität sind zu Markenzeichen geworden, während es einst die Zurschaustellung war. Das passt zum Rest dieses Artikels: Wenn Wellness das Reisemotiv und Schlaf ein Produkt ist, dann ist Lärm der zu beseitigende Störfaktor.
Hotels verkaufen neuerdings Immobilien
Die Entwicklung ist massiv und für die Öffentlichkeit kaum sichtbar. Ende 2025 gab es weltweit 910 Markenresidenz-Projekte gegenüber 764 im Vorjahr · ein Wachstum von 19 % in zwölf Monaten. Savills prognostiziert für 2030 mehr als 1.500. Die Region Naher Osten und Afrika verzeichnet mit 187 % das stärkste Fünfjahreswachstum.
Warum alle Gruppen auf diesen Zug aufspringen
Das Prinzip: Der Hotelier vermietet nicht mehr nur Übernachtungen, sondern verkauft Apartments und stellt im Anschluss die Verwaltung sowie seinen Namen in Rechnung. Für den Projektentwickler treibt die Marke den Quadratmeterpreis nach oben. Für den Hotelier finanziert der Verkauf den Bau. Dies ist zu einem der wenigen Finanzierungsmodelle geworden, die Luxusprojekte überhaupt realisierbar machen · und erklärt einen Teil der für 2029 und 2030 angekündigten Eröffnungen.
Die Beispiele häufen sich: Das Wynn Al Marjan Island enthüllt Townhomes mit 1.110 m² Wohnfläche noch vor seiner Eröffnung, und das Hotel Emiliano zieht in Brasilien in einen Komplex von Foster + Partners mit 83 privaten Residenzen ein.


Es wird eher konvertiert als neu gebaut
Wenn das Luxussegment als einziges seine Preise stabil hält, geht es schneller, ein bestehendes Gebäude unter einer bekannten Marke neu zu positionieren, als es komplett zu errichten. Die Marke wird zum Instrument für die Aufwertung von Anlagevermögen, weshalb sich die Auftragsbücher der Gruppen mit bereits existierenden Häusern füllen.
Drei Konversionen, die das Vorgehen verdeutlichen
Das Naples Grande Beach Resort wird im Januar 2027 zu Signia by Hilton, das Oxford Witney Hotel wird Ende 2026 das erste JdV by Hyatt im Vereinigten Königreich und das London Bridge Hotel firmiert ab 2028 unter der Tapestry Collection von Hilton. Keines dieser drei Projekte ist ein Neubau.
Die Machtverhältnisse zeigen sich deutlich: In unseren sechsmonatigen Auswertungen stehen 159 Eröffnungen 85 Übernahmen von Bestandsimmobilien gegenüber, was einer Konversion oder Kernsanierung auf zwei Neueröffnungen entspricht. Auch das Käuferprofil hat sich verändert · im Vereinigten Königreich machen Eigner-Betreiber 40 % der Akquisitionen aus und liegen damit vor Investmentfonds mit 37 %. Es sind etablierte Hoteliers, die expandieren, und nicht nur Finanzinvestoren.
KI erobert das Backoffice
Dies ist der Bereich, in dem die Kluft zwischen Behauptung und Realität am interessantesten ist · allerdings anders als vermutet. Künstliche Intelligenz ist massiv im Einsatz: 98 % der im Mai 2026 befragten Hoteliers geben an, sie zu nutzen. Sie hat sich jedoch dort eingenistet, wo der Gast sie nicht sieht.
Wo Künstliche Intelligenz wirklich arbeitet
Sie regelt die Preisgestaltung: Hilton schreibt einer KI-gesteuerten Segmentierung einen Umsatzanstieg von 5 bis 8 % zu, und die Kette citizenM meldet einen um 18 % höheren RevPAR. Sie überwacht Gebäude: Hiltons Plattform LightStay hat nachgewiesene Einsparungen von über einer Milliarde Dollar erzielt und den Energie- und Wasserverbrauch des Portfolios um rund 20 % gesenkt. Sie bewältigt Routineanfragen: Conversational Agents bearbeiten 60 bis 80 % der wiederkehrenden Fragen eigenständig.
Und wo die Branche ihren Einsatz ablehnte
An der Rezeption macht sie jedoch Halt, und das ist Absicht. In derselben Umfrage gaben 59 % der Hoteliers an, dass Empfang und Check-in in menschlicher Hand bleiben müssen. Die Branche hat entschieden, ohne es an die große Glocke zu hängen: KI übernimmt Preisgestaltung, Energiemanagement und Korrespondenz, aber keinen Händedruck. Für den Luxusgast wird die einzige sichtbare Spur dieser Revolution ein präziser kalkulierter Preis sein.
Wo die Welt tatsächlich bucht
Eine einfache Frage, die in Trendberichten selten gestellt wird: Wohin reisen die Menschen in der Realität? Die Antwort widerspricht einem Großteil des medialen Rauschens.
Europa bleibt dominant
Weltweit wurden 2025 1,52 Milliarden internationale Ankünfte verzeichnet, ein Rekord. Europa allein verzeichnet davon 793 Millionen, also mehr als die Hälfte des weltweiten Volumens. Asien-Pazifik folgt mit 331 Millionen, Amerika mit 218 Millionen, der Nahe Osten mit knapp 100 Millionen und Afrika mit 81 Millionen.
Internationale Ankünfte nach Kontinenten, 2025
1,52 Milliarden Reisende insgesamt. In Klammern die Entwicklung zum Vorjahr.
Quelle: UN Tourism. ⚠️ Diese Zahlen zählen Reisendeankünfte, keine Hotelübernachtungen: Sie zeigen die Markthierarchie, nicht das exakte Hotelbuchungsvolumen.
Das Wachstum findet jedoch anderswo statt
Die Rangliste nach Volumen kaschiert die tatsächliche Dynamik. Afrika verzeichnet mit +8 % das schnellste Wachstum, angetrieben von Nordafrika mit +11 %. Asien-Pazifik legt um 6 % zu, Europa um 4 %, der Nahe Osten um 3 %, während Amerika lediglich 1 % gewinnt.
Zwei Lesarten drängen sich auf, und sie widersprechen einander. Asien-Pazifik liegt weiterhin 9 % unter dem Niveau von 2019 · als einzige Region hat sie das Vorkrisenniveau noch nicht erreicht, was sie zu einem großen Potenzialmarkt macht. Umgekehrt verzeichnet der Nahe Osten 39 % mehr als vor 2019, ein beispielloser Anstieg · was den Einbruch seiner Hotelerträge in diesem Quartal umso auffälliger macht.
Die meistbesuchten Länder · internationale Ankünfte 2025
Es folgen China, Italien, die Türkei, Mexiko, Thailand, Deutschland und das Vereinigte Königreich.
Länderübergreifend bleibt Frankreich mit 102 Millionen Ankünften das weltweite Top-Reiseziel, vor Spanien mit 96,8 Millionen und den USA. Es ist das erste Land der Geschichte, das die Hunderter-Millionen-Grenze bei den Besuchern geknackt hat.
Was das für einen Hotelier bedeutet
Der Jahresbeginn 2026 bestätigt die Hierarchie, ohne sie umzuwerfen: +4 % in Europa im ersten Quartal, +3 % in Asien-Pazifik, +4 % in Afrika, bei einem weltweiten Wachstum von 2 %. UN Tourism prognostiziert 1,58 Milliarden Ankünfte für das Gesamtjahr.
Die Erkenntnis ist unspektakulär, aber solide: Luxus entsteht dort, wo die Menschen ohnehin bereits hinfahren. Die lautesten Ankündigungen betreffen Regionen, die zusammen weniger als 12 % der weltweiten Ankünfte ausmachen. Europa dagegen absorbiert jeden zweiten Reisenden · und das ist mit ein Grund, warum Investorenkapital dorthin zurückgekehrt ist.
Ein Luxushotel kann Marmor kaufen. Es kann jedoch innerhalb von drei Wochen keine Gouvernante herbeizaubern.Was der Personalmangel offenbart
Nicht die Kundschaft fehlt, sondern Personal
Dies ist der Engpass, über den am wenigsten gesprochen wird, der aber wahrscheinlich der schwerwiegendste ist. 71 % der Hotels melden offene Stellen, die sie nicht besetzen können, und in den USA leiden 65 % der Betriebe unter dauerhaftem Personalmangel. Die betroffenen Bereiche sind keineswegs nebensächlich: Etagenservice, Rezeption, Gastronomie, Instandhaltung · genau jene Abteilungen, die das Luxuserlebnis erst erschaffen.
Die Reaktion darauf zielt primär auf die Vergütung: Im März 2026 hatten 70 % der Eigentümer die Gehälter erhöht, um ihre Teams zu halten, und 54 % boten flexible Arbeitszeiten an. Ein Luxushotel kann Marmor kaufen, aber keine Gouvernante in drei Wochen herbeizaubern.
Dies ist der Reibungspunkt, der die vorherigen fünf Entwicklungen bremsen könnte. Man kann ein medizinisches Spa eröffnen, Residenzen vermarkten und Marken konvertieren · es braucht jedoch Menschen, die das versprochene Niveau halten.
Einen Stern abzugeben als schwaches Signal
Eine letzte Entwicklung, die zwar eine Minderheitenposition einnimmt, aber dennoch lehrreich ist, weil sie den anderen sechs zuwiderläuft. Wir haben im September ein Landgut im Périgord getestet, das nach seiner Übernahme von sich aus die Herabstufung von fünf auf vier Sterne beantragt hat · nicht um Abstriche bei den Leistungen zu machen, die unverändert blieben, sondern um die symbolische Barriere abzubauen, die Einheimische aus der Region auf Distanz hielt.
Die Frage, die andere Trends ausblenden
Ein Einzelfall macht noch keinen Trend, und wir wollen ihn auch nicht dazu erklären. Er wirft jedoch die Frage auf, die die übrigen sechs Bewegungen umschiffen: Wozu dient eine Klassifizierung, wenn die lokale Kundschaft, die ein Landhotel unter der Woche füllt, sie als Absperrung wahrnimmt? Wenn das Wachstum des Luxussegments nicht mehr ausschließlich von internationalen Reisenden abhängen soll, wird man diese Abwägung neu treffen müssen.
- 📊 Marktperformance · CBRE, RevPAR-Prognosen für 2026 nach Segment.
- 🏠 Markenresidenzen · Savills, Jahresbericht 2025-2026 · 764 Projekte Ende 2024, 910 Ende 2025, über 1.500 bis 2030 erwartet.
- 🧖 Wellness & Schlaf · Global Wellness Institute für das Volumen des Wellnesstourismus · Grand View Research für den Schlafmarkt.
- 💷 Investitionen · Savills, EMEA Hotel Capital Markets, Datenstand 30. Juni 2026.
- 🤖 Künstliche Intelligenz · Branchenumfrage von Mai 2026 · von Hilton veröffentlichte Daten zu LightStay und Preisgestaltung.
- 🧹 Arbeitsmarkt · US-Branchenumfragen 2026 zu unbesetzten Stellen und Bindungsmaßnahmen.
- 📚 Unsere Datengrundlage · 704 auf Französisch veröffentlichte Nachrichtenbeiträge auf La Revue des Hôtels zwischen dem 1. März und dem 14. September 2026, thematisch nach Titel und Teaser klassifiziert. Dies misst unsere Berichterstattung, nicht den Gesamtmarkt, und spiegelt eine französische Perspektive wider.
- 🗓️ Aktualisierung · 14. September 2026.
- →Langlebigkeitstourismus: Sieben europäische Adressen, an denen das Hotel zur Klinik wird
- →Sleep Tourism: Der Trend zu Hotels, in denen man für besseren Schlaf reist
- →Palace Merano: Unser ausführlicher Test des ersten Medical Spas in Italien
- →Der Nahe Osten wird zum schwächsten Hotelmarkt der Welt
- →Wir haben das Domaine de Rochebois, sein Nuxe Spa und sein Restaurant mit Blick auf das Dordogne-Tal getestet