- El movimiento · Vietnam se ha convertido en uno de los mercados hoteleros más codiciados del Sudeste Asiático, y los grupos internacionales están acelerando claramente en él.
- IHG · el grupo anuncia que quiere pasar de unos 16 hoteles en Vietnam a más de 40, es decir, de 4.800 a unas 12.000 habitaciones, y elevar su número de marcas presentes de siete a nueve.
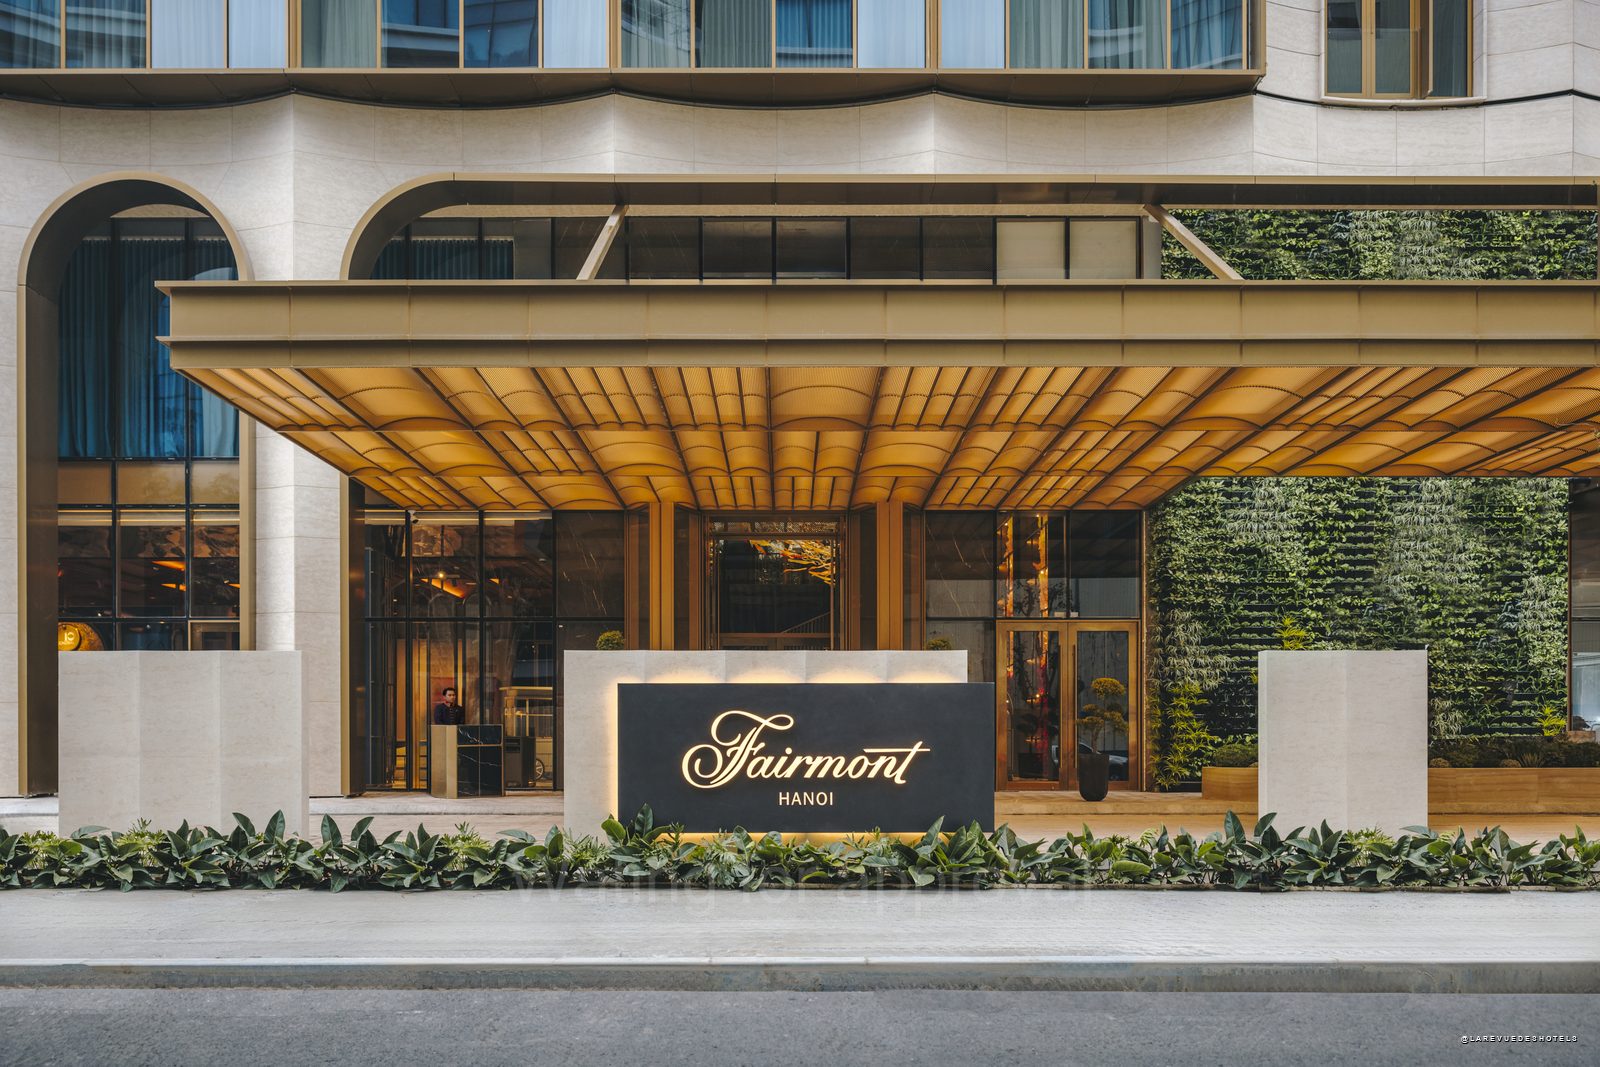
- Fairmont · la enseña de Accor entró en el país en febrero de 2026 con el Fairmont Hanoi, 241 habitaciones, ocho bares y restaurantes.
- El combustible · cerca de 13,92 millones de visitantes internacionales en los primeros siete meses de 2026, un 13,8 % más interanual.
Un mercado que avanza cinco veces más rápido que la media del sector
Para dimensionar lo que está en juego en Vietnam, basta con un punto de comparación. En el primer semestre de 2026, IHG registró un crecimiento mundial de sus ingresos por habitación disponible del 4,1 %, con un 3,1 % en la Gran China y un 3 % en el conjunto de Europa, Oriente Medio, Asia y África. Son cifras correctas, sin más.
En el mismo periodo, el grupo anunció un plan de desarrollo solo para Vietnam que duplicaría con creces su parque. Un operador no moviliza este nivel de capital y equipos en un mercado que simplemente siguiera su media global. La brecha entre el rendimiento global del grupo y su ambición vietnamita es el verdadero indicador del asunto.
Lo que prevé exactamente IHG
El grupo británico opera actualmente unos dieciséis establecimientos en Vietnam, con cerca de 4.800 habitaciones, repartidos entre Hanói, Ciudad Ho Chi Minh, Da Nang, Nha Trang, Phu Quoc y la bahía de Ha Long. Su objetivo anunciado eleva este parque a más de cuarenta direcciones y unas 12.000 habitaciones, con seis aperturas programadas de aquí a finales del próximo año.
Dos marcas adicionales se incorporarán al mercado, elevando la oferta del grupo de siete a nueve enseñas en el país. La familia Holiday Inn sigue siendo el principal motor de este volumen, con nueve proyectos que se sumarán a las ubicaciones existentes en Saigón y Ho Tram · un detalle que matiza el relato del «todo lujo»: el grueso del desarrollo se juega en la gama media, mientras que el segmento de alta gama actúa como escaparate.
| Hoy | Objetivo | |
|---|---|---|
| Establecimientos | ≈ 16 | más de 40 |
| Habitaciones | ≈ 4.800 | ≈ 12.000 |
| Marcas presentes | 7 | 9 |
| Aperturas a corto plazo | 6 hoteles de aquí a finales de 2027 | |
El Fairmont Hanoi, una entrada que ha movido los precios
La llegada de Fairmont al país, en febrero de 2026, sirve como prueba a escala real. El establecimiento de la capital cuenta con 241 habitaciones, incluidas 38 habitaciones Fairmont Gold y 12 suites, ocho bares y restaurantes, un espacio de bienestar y el salón de baile sin columnas más grande de Hanói · una dotación dirigida tanto al turismo de negocios como al cliente vacacional.
El efecto más interesante se encuentra en otra parte, en los precios. La entrada de la marca contribuyó a elevar alrededor de un 6 % la tarifa media del segmento de alta gama en Hanói, situada en torno a los 185 dólares por noche. Es una cifra modesta en valor absoluto si se compara con Bangkok o Singapur, y precisamente eso es lo que hace que el mercado resulte atractivo para los inversores: todavía queda margen tarifario por conquistar.
El país ha cambiado de objetivo, no solo de volumen
En los primeros siete meses de 2026, Vietnam acogió cerca de 13,92 millones de visitantes internacionales, un 13,8 % más interanual, a los que se suman unos 98 millones de viajeros nacionales. El país se ha fijado como meta para el año 25 millones de llegadas internacionales y 150 millones de estancias nacionales.
Sin embargo, el punto de inflexión no radica tanto en estos volúmenes como en el discurso oficial que los acompaña. Las autoridades han desplazado explícitamente su indicador de éxito del número de visitantes al gasto por visitante, estimado actualmente entre 1.200 y 1.400 dólares por estancia. Este cambio de enfoque, más que el crecimiento de las llegadas, explica el repentino interés de las marcas de alta gama: venden valor por noche, no ocupación.

Lo que los grupos compran realmente
Vietnam ofrece una combinación poco común: una costa de más de tres mil kilómetros todavía con infraestructuras desiguales, ciudades patrimoniales reconocidas por la UNESCO, un coste de construcción inferior al de sus vecinos y una clase media local cuyo poder adquisitivo crece con rapidez. Para un operador, esto se traduce en un coste de entrada moderado en un mercado cuyo techo tarifario aún no se ha alcanzado.
El riesgo se sitúa en los equipos, no en las paredes. Elevar un parque de 4.800 a 12.000 habitaciones exige formar a varios miles de profesionales en pocos años, en un país donde las escuelas de hostelería de nivel internacional siguen siendo escasas. Este es el punto de tensión que los anuncios de desarrollo rara vez mencionan, y el que determinará la calidad real del servicio dentro de cinco años.
Nuestra perspectiva
Vietnam no es un «Eldorado» y esa palabra oculta lo que está ocurriendo en realidad. Es un mercado inmerso en una subida de categoría metódica, donde el desarrollo de volumen en la gama media financia el escaparate de lujo, y donde el Estado ha comprendido antes que muchos otros que el valor de un turista se mide por su gasto y no por su presencia.
La cuestión abierta no es el número de aperturas, que llegará. Consiste en saber si la formación seguirá el ritmo del hormigón y si los grupos internacionales sabrán dotar a los establecimientos de una identidad vietnamita en lugar de duplicar en ellos estándares regionales. Será en este punto, y no en las cifras de crecimiento, donde habrá que juzgar el destino dentro de unos años.